相続税の基礎から税率まで!知らないと損するポイントを徹底解説
相続税は、自分には関係ないと思っていても、いざというときのために理解しておくことが重要です。
この記事では、相続税の基礎知識から計算方法、そして税率や控除について詳しく解説します。また、お客様から実際に寄せられた相談内容も交え、具体的なケーススタディを交えてわかりやすく説明します。相続税の節税対策や役立つ情報が満載です。相続税の基礎控除やいくらから税金がかかるのか、納税額の計算方法など、知っておくべき基礎をしっかり押さえましょう。
目次
-
相続税とは何か - 基本をおさらい
-
相続税が課税される条件とは
-
相続税の基礎控除を理解しよう
-
-
相続税の税率と計算方法
-
相続税の税率体系を知ろう
-
実際の相続税の計算例
-
-
控除を活用して相続税を抑える方法
-
配偶者控除を最大限に活用
-
小規模宅地等の減額制度について
-
-
相続税申告の流れと注意点
-
相続税の申告手続き
-
よくあるミスとその対策
-
-
相続税対策の基礎知識
-
生前贈与の活用
-
生命保険を使った節税方法
-
-
家族からの相談:相続税に関する実例紹介
-
現金遺産の相続に関する相談事例
-
不動産相続に関する実例
-
-
相続税で失敗しないためのアドバイス
-
プロに相談するメリット
-
個人でできる準備と対策
-
-
ケーススタディで学ぶ相続税
-
高額遺産の相続場合
-
法定相続分と実際の分配の違い
-
-
馬場行政書士事務所ができること
相続税とは何か - 基本をおさらい
相続税とは、遺産を引き継いだ際にかかる税金です。ただし、全ての遺産に課税されるわけではありません。どのような場合に相続税がかかるのか、基本を押さえておきましょう。
相続税が課税される条件とは
相続税が課税される条件については、いくつかの重要なポイントがあります。まず、日本において相続税は、被相続人の遺産を相続した場合にかかる税金であり、すべての遺産に対して一律に課税されるわけではありません。相続税が発生するかどうかは、実際には遺産の総額と法定相続人の数によって決まります。
基本的には、相続税が課税されるためには、課税遺産総額が基礎控除額を超えている必要があります。基礎控除額は、「3000万円 +(600万円 × 法定相続人の数)」という計算式で算出されます。例えば、法定相続人が一人の場合、基礎控除額は3600万円となります。このため、遺産総額が3600万円以下であれば、相続税は課税されないことになります。
法定相続人の数が増えることで、基礎控除額も増加するため、相続税がかかるか否かの判断は非常に重要です。この基礎控除の計算に加えて、注意が必要なのは、相続税の対象となる遺産の種類です。不動産、現金、株式などの金融資産、さらには特定の贈与も含まれますが、自宅を含む居住用地に対しては特例が適用される場合もあります。
お客様から寄せられる相談の中には、「相続税がかからないと思っていたが、遺産が多かったため悩んでいる」という声もあります。相続を受ける側が事前に相続税の基本を理解しておくことで、思わぬ負担を避けることができるかもしれません。事前の準備や情報収集を行うことで、相続税の計算や手続きもスムーズに進むことでしょう。
また、相続税の課税の可否を判断するには、遺産の評価を行う必要があります。特に不動産の価値は市場動向や立地条件によって変動するため、適切な評価が重要です。適切な専門家に相談することで、正確な情報を得ることができ、スムーズな相続手続きが可能になります。このように、相続税が課税される条件を理解し、計画的に準備を進めることが大切です。
相続税の基礎控除を理解しよう
相続税の基礎控除を理解することは、相続税に関する負担を軽減するために非常に重要です。基礎控除制度は、相続税が課税される際の初めの一歩を示すもので、相続人が受け取る遺産の総額から引かれる金額です。この基礎控除額は、「3000万円+(600万円×法定相続人の数)」という計算式に基づいて決まります。
例えば、法定相続人が二人いる場合、基礎控除は3000万円に1200万円を加えた4200万円となります。つまり、遺産総額が4200万円以下であれば、相続税は発生しないということです。この計算式を用いることで、相続税がかからない遺産の範囲を具体的に把握することができます。
基礎控除の仕組みを理解しておくことは、相続税対策の一環として非常に役立ちます。お客様から寄せられる相談の中には、「基礎控除額を超えた場合、相続税はどれくらいかかるのでしょうか?」という質問も多く寄せられます。具体的な額については、遺産の評価が必要となりますが、興味深い点は、基礎控除の計算式を活用することで、自分自身でざっくりとした見通しを立てることができるということです。
一方、基礎控除を正しく理解し、活用することは多くの人が難しく感じる部分でもあります。相続税の基礎控除額は、法定相続人の数によって変化しますので、家族構成の変化があった際には都度見直す必要があります。例えば、一人のお子様が相続人になった場合と、二人が相続人として加わった場合では、相続税の課税の有無が大きく変わることがあります。
さらに、自宅や土地などの不動産が含まれる場合、その評価額が基礎控除に影響を与えるため、事前に手続きを相談することも重要です。不動産の評価は一般的に難しく、専門的な知識が必要とされるため、不動産に詳しい専門家に相談することで、より正確な評価が得られるでしょう。
このように、相続税の基礎控除を理解し、活用することは、将来的な金銭的負担を軽減する上で欠かせません。しっかりとした計画を立てて、適切に対策を講じることが求められています。
相続税の税率と計算方法
相続税がどの程度かかるのかは税率によって決まります。ここでは税率の仕組みと実際の計算方法、いくら相続するとどの程度の税金がかかるのか詳しくご紹介します。
相続税の税率体系を知ろう
相続税の税率体系を知ることは、相続を受ける際の重要な知識です。相続税は、累進課税制度を採用しています。これは、相続する遺産の総額が多いほど、高い税率が適用される仕組みです。具体的には、相続税の税率は、遺産の額に応じて段階的に設定されています。
日本の相続税の税率は、10%から最大で55%に設定されています。例えば、基礎控除後の課税遺産が1000万円の場合、税率は10%となり、相続税額は100万円となります。一方で、課税遺産が10億円を超える場合には、税率は55%に達するため、相続税額は巨額になります。このように、遺産の総額による税率の変動をしっかりと理解しておくことが必要です。
また、相続税の計算には、遺産全体の評価額に基づいて税額を求める必要があります。これには、不動産や金融資産の価値が含まれますので、遺産評価における正確さが非常に重要です。不動産の評価は時期や立地などにより変動しますが、専門的な知識を持つ税理士や不動産鑑定士に相談することで、正確な評価が可能となります。
さらに、相続税の納税にあたっては、基礎控除を考慮した上で、各相続人に対する配分やその他の控除制度も簡潔に理解しておく必要があります。例えば配偶者控除は、配偶者が受け継ぐ遺産に対して一定の控除が適用されるため、相続税の負担を軽減することができます。このような控除制度を活用することで、実際に支払う相続税を減らすことができる場合もあるのです。
お客様から寄せられる相談の中には、「相続税の税率がどのように適用されるかを具体的に知りたい」という声も多くあります。相続税は複雑な制度であるため、事前に正しい情報を得ることが重要です。事例を参考にしたり、専門家に相談することで、しっかりとした知識を身につけておくことで、将来的な不安を軽減することができるでしょう。このように、相続税の税率体系を理解することは、円滑な相続手続きに結びつきます。
実際の相続税の計算例
相続税の具体的な計算方法を理解するためには、実際のケーススタディを用いることが役立ちます。ここでは、5000万円の遺産を相続する場合の計算例を示します。法定相続人が配偶者と子ども2人の場合、どのように相続税が課税されるかを見てみましょう。
まず、相続する遺産の総額が5000万円であるとします。この金額から、基礎控除を引きます。法定相続人が3人(配偶者と子ども2人)の場合、基礎控除額は「3000万円+(600万円×3)」ですので、基礎控除は4800万円となります。この結果、課税遺産の総額は5000万円から4800万円を引いた200万円になります。
次に、課税遺産が200万円の場合、相続税の税率は10%であるため、相続税額は200万円に10%を掛けた20万円となります。ここで、配偶者が相続する場合、配偶者控除を利用できるため、さらに税負担を軽減できます。配偶者控除は、配偶者が相続する遺産に対しては無税となるため、配偶者が相続する分を考慮することで、実質的に相続税が発生しない場合も多くあります。
このように、5000万円の遺産の場合、法定相続人が協力して遺産分割を行い、基礎控除をうまく活用することで、相続税の負担を大幅に減少させることが可能です。実際のケースでは、法定相続人の数や遺産の種類によって納税額が異なるため、個別の状況に応じた計算が必要になります。
お客様からは「実際にどのように計算するのか不安だ」という相談も多く寄せられますが、相続税の計算は複雑な要素が多いため、十分な知識を持つ専門家に相談することをおすすめします。正確な遺産評価と適切な計算が行われることで、相続税の負担を適正に把握でき、将来の計画を立てる上でも安心材料となります。
このように実際の計算例を通じて、相続税がどのように影響するかを理解することは、相続を受ける際に非常に重要です。しっかりとした情報を持つことで、後々の不安を軽減し、円滑な相続が進むでしょう。
控除を活用して相続税を抑える方法
相続税を少なくするための控除制度が数多くあります。この章では賢く控除を活用し、納税額を抑える方法を中心に解説します。
配偶者控除を最大限に活用
配偶者控除は、相続税の負担を軽減するための強力な仕組みです。この制度を最大限に活用することで、相続税の負担を大幅に抑えることができる可能性があります。配偶者控除は、法定相続人である配偶者が相続する遺産に対して、一定の金額まで無税となる特例です。
具体的には、配偶者が相続する遺産の額が1億6000万円以下の場合、相続税が課税されないことになります。このため、例えば相続する遺産が2億円の場合、配偶者が1億6000万円を受け取れば、残りの4000万円に対して相続税が課されることになります。つまり、すべての遺産を配偶者が受け取る場合には、その大部分が無税となるため、非常に大きな節税効果があると言えます。
お客様から寄せられる相談の中には、「どのように配偶者控除を活用すれば良いのか?」というものが多いです。事前にしっかり計画を立てておくことが重要です。相続が開始されると、遺産分割についての話し合いが必要になるため、家族間での意思疎通を図り、配偶者控除が適用できるような分割方法を考えることが求められます。
また、配偶者控除を利用する際の注意点として、遺産の配分を決める際に税務署への申告が必要となることがあります。申告書には、配偶者が受け取った遺産の額やその内容を詳細に記載しなければなりません。これにより、配偶者控除が適用される正当な理由を示す必要があります。
効果的に配偶者控除を活用するためには、遺産の種類や評価額について専門家に相談することをお勧めします。特に不動産などの評価は、専門知識なしには難しい部分も多く、ミスを避けるための準備が必要です。正確な評価を行うことで、配偶者控除が最適に利用でき、相続税の負担を最小限に抑えることができるでしょう。
総じて、配偶者控除は相続税対策の重要な手段です。この制度を有効に活用し、事前にしっかりとした計画を立てておくことで、安心して相続の手続きを進められるようになります。
小規模宅地等の減額制度について
小規模宅地等の減額制度は、相続税対策として非常に有効な手段です。この制度は、居住用または事業用の土地に関して、特定の条件を満たす場合に相続税の評価額を大幅に減額することができる特例です。特に、自宅を相続する場合や、事業用の土地を引き継ぐ場合に大きな助けとなります。
具体的には、小規模宅地等の減額制度では、居住用宅地の場合、相続税評価額が最大で80%減額される可能性があります。このため、例えば相続する自宅の評価額が5000万円であった場合、減額後の評価額は1000万円にまで抑えられるのです。これにより、課税対象となる遺産額が大幅に減少し、結果として支払う相続税を軽減することができます。
この制度を利用するためには、いくつかの条件があります。まず、相続する宅地が被相続人の居住用であり、相続開始時点でその宅地に住んでいたことが必要です。さらに、相続人がその宅地に引き続き住んでいることも求められます。これらの条件が満たされない場合、減額の適用は受けられませんので注意が必要です。
また、居住用の宅地だけでなく、事業用の宅地に関しても減額制度が設けられています。これは、小規模な事業を営むために使用されている土地に適用される制度で、一定の基準を満たすことでその評価額が大きく減額されます。特に家族経営の小規模事業の場合、相続時にこの制度を活用することで、事業の継続が容易になることが多いです。
お客様からは「自宅を相続した場合にこの制度を適用できるか心配」といった相談が寄せられることもあります。小規模宅地等の減額制度を正しく理解し、適用条件をクリアすることで、相続税の負担を大幅に軽減できる可能性があります。専門家と連携し、事前に準備を進めることが重要です。
この制度を利用することで、相続税の軽減だけでなく、居住環境や事業の継続にもプラスの影響をもたらすことができるでしょう。適切な情報と準備を持って、安心した相続手続きを進めていきましょう。
相続税申告の流れと注意点
相続税の申告には、いくつかのステップと注意点があります。ここでは、スムーズに申告を行うための流れと重要ポイントについて説明します。
相続税の申告手続き
相続税の申告手続きは、相続が発生した際に重要なステップとなります。この手続きは、遺産の評価や相続人の特定、そして相続税の計算を含む複雑なプロセスです。まず、相続税の申告期限について理解しておくことが重要です。相続税の申告は、被相続人の死亡から10ヶ月以内に行う必要があります。この期限を過ぎると、延滞税が発生することになりますので、注意が必要です。
申告手続きの初めに行うべきは、相続財産の調査です。相続財産には、不動産、預貯金、株式、債権などが含まれます。それぞれの価値を正確に評価することが求められます。特に不動産の評価は地域の市場動向によって変わるため、専門家の意見を参考にすることが勧められます。
次に、法定相続人の確認が必要です。法定相続人は、法律に基づいて決定されるため、家族構成を把握しておくことが大切です。相続人が明確になったら、基礎控除を考慮しながら相続税の計算を行います。この際、各種控除や特例も適用できるか確認しておくと良いでしょう。
申告書の作成には、必要な書類を整えることが必要です。具体的には、相続人を証明する戸籍謄本、遺産の評価額を示す書類、そして小規模宅地等の減額制度を利用する場合には、関連する情報も盛り込む必要があります。精度の高い情報を基に申告書を作成することで、評価額や税額に対する疑問を避けることができます。
最終的には、作成した申告書を税務署に提出し、受領印をもらいます。この手続きが完了して初めて、相続税の申告が成立したことになります。もし、手続きが複雑だと感じる場合は、税理士などの専門家に相談することで、スムーズに進められるでしょう。正確な申告を行うことで、将来的なトラブルを避けることができます。
よくあるミスとその対策
相続税の申告手続きには、よくあるミスがいくつか存在します。こうしたミスを避けるために、事前にしっかりとした対策を講じておくことが重要です。
まず、最もよくあるミスの一つは、相続財産の評価額を誤って申告することです。不動産や金融資産の評価は専門的な知識を要するため、自分で計算する際は正確性が欠けることがあります。これを防ぐためには、専門家に相談し、適切な評価を受けることが大切です。不動産の場合、地元の市場状況に詳しい不動産鑑定士のアドバイスを受けることが効果的です。
次に、法定相続人の特定に関するミスも多いです。相続人が誰かを理解しておくことは基本ですが、相続人の確認を怠ることで、申告が遅れる原因となります。特に再婚などのケースでは、複雑な相続関係が生じることがありますので、戸籍謄本を使ってしっかりと確認を行うことが求められます。
また、基礎控除や特例を見落とすことも、よくある誤りの一つです。相続税にはさまざまな控除制度があるため、自分自身で全て把握するのは難しい場合があります。この点を解決するためには、申告前に税理士などの専門家に相談することで、正しい情報を得てミスを減らせます。
申告書の記入作業中に生じる入力ミスも無視できません。申告書の作成には慎重を要し、記入後は必ず内容を確認することが大切です。特に数字の誤りや記載漏れは、税務署からの問い合わせを招く原因になりかねませんので、十分に注意を払いましょう。
このように、相続税の申告には様々な注意点がありますが、事前の準備や専門家のアドバイスを受けることで、ミスを防ぎ、スムーズに手続きを進めることができるでしょう。ミスを未然に防ぐための対策を講じ、安心した申告を目指しましょう。
相続税対策の基礎知識
事前にできる相続税対策は非常に重要です。この章では、相続が発生する前にできる準備と対策に焦点を当てます。
生前贈与の活用
生前贈与は、相続税対策として非常に有効な手段です。相続が発生する前に財産を贈与することで、将来的な相続財産を減少させ、相続税の負担を軽減することが可能です。この方法は特に、贈与を受ける側との関係が良好で、計画的に進められる場合に効果的です。
生前贈与には、年間110万円までの贈与については贈与税がかからないという基本的な控除制度があります。この控除を利用することで、例えば親が子どもに対して毎年110万円ずつ財産を贈与していくことができます。この場合、10年間で合計1100万円を遺産から除外することができ、相続税の課税対象を減少させることができます。
また、特定の目的のための贈与を行うことも有効です。例えば、教育資金や住宅資金のための特例を活用することができ、これによって大きな金額を無税で贈与することが可能です。教育資金の場合、1人当たり150万円までが非課税となるため、複数の子どもに対してそれぞれ贈与することで、かなりの金額を贈与することができます。
生前贈与を行う際には、贈与契約書を作成し、贈与の事実を明確に記録しておくことが大切です。これにより、贈与が行われたことが証明され、争いを避けることができるでしょう。
ただし、生前贈与には注意が必要な点もあります。贈与を受けた側が財産をどのように活用するかが重要であり、資産管理を適切に行うことが求められます。また、贈与税がかかる場合や、贈与後の財産の扱いについて相談が必要な場合は、税理士などの専門家にアドバイスを受けることをおすすめします。
このように、生前贈与を活用することで、適切に相続税対策を講じることができます。計画的に進めることで、相続時の負担を軽減し、安心して財産を次世代に引き継ぐことができるでしょう。
生命保険を使った節税方法
生命保険を活用することは、相続税対策において非常に効果的な方法です。生命保険の受取金は、相続税において一定の非課税枠が設けられているため、賢く利用することで相続税を軽減することが可能です。
まず、生命保険の受取人が配偶者または法定相続人の場合、死亡保険金は「500万円×法定相続人の数」まで非課税となります。例えば、法定相続人が配偶者と子ども二人の場合、合計で1500万円までは相続税が課せられません。これにより、大きな遺産を相続する際の負担を軽減できるのです。
また、生命保険加入時には保険金額を適切に設定することが重要です。賢明な選択をすることで、相続税の支払いを備えた資金源として利用できるほか、他の遺産からの金銭的な負担を減少させることが可能です。さらに、死亡した際にかかる相続税の予測を立て、必要な保険金額を算出する際には、専門家に相談することがおすすめです。
ただし、生命保険の利用には条件があります。保険契約者と被保険者が同一であることが前提条件となるため、事前に確認が必要です。また、受取人が相続人であることも大切なポイントです。正しく契約を行うことで、相続時に思わぬ負担を避けることができるでしょう。
このように、生命保険を上手に活用することで、相続税軽減策としての効果を高めることができます。計画的に資産を組み合わせ、安心した相続を実現するための選択肢を広げていくことが肝要です。これにより、次世代への資産承継がスムーズに進むでしょう。
家族からの相談:相続税に関する実例紹介
実際のお客様から寄せられた相続税に関する相談を元に、具体的なケーススタディを紹介します。このような悩みや質問が多いようです。
現金遺産の相続に関する相談事例
現金遺産の相続については、多くの方がさまざまな悩みを抱えています。例えば、あるお客様から寄せられた相談事例があります。この方は、父親が亡くなった際に3000万円の現金を相続することになりました。しかし、相続税についてよく理解しておらず、どのように手続きを進めればよいのか迷っていました。
お客様は、相続税がどの程度かかるのかを懸念していたため、まず基礎控除の計算を行いました。基礎控除額は「3000万円+(600万円×法定相続人の数)」です。この方の場合、法定相続人は配偶者と子ども二人だったため、基礎控除額は4800万円となりました。結果として、現金の遺産3000万円は基礎控除内に収まるため、相続税は一円も発生しないことが確認できました。
この結果を受けて、お客様は非常に安心された様子でした。また、申告手続きが不要であることも伝えられ、手続きを進める必要がないことにほっとしていました。このように、現金遺産の相続についての知識を得ることで、事前に不安を解消することができたという良い例です。
この相談事例から分かるように、相続財産の額に対する基礎控除の理解は非常に重要です。事前に正確な情報を持ち、計画を立てることが相続における不安を大きく軽減することにつながります。正しい知識を元に、安心して相続手続きを進めていくことが大切です。
不動産相続に関する実例
不動産相続に関する相談も多く寄せられています。具体的な実例として、ある方が母親から自宅を相続したケースを紹介します。この方は、不動産の相続に伴って相続税がどの程度かかるのか心配していました。
母親名義の自宅の評価額は5000万円で、法定相続人は子ども一人だったため、まず基礎控除の計算を行いました。この場合、基礎控除額は「3000万円+(600万円×法定相続人の数)」となり、基礎控除は3600万円です。結果として、課税遺産総額は5000万円から3600万円を引いた1400万円となります。
ここで重要なのは、不動産には小規模宅地等の減額制度が適用できる場合があることです。この方の場合、居住用宅地として利用されていたため、減額制度を利用し、評価額が80%減額される可能性がありました。その結果、課税される金額は大幅に減ることが期待できます。
このように、不動産相続には特有の複雑さがありますが、正しいルールを理解し、適切な制度を利用することで、大きな課税負担を軽減することができるのです。この方も、不動産相続について専門家に相談することで、より具体的な節税対策を講じることができ、安心した相続手続きを進めることが可能となりました。
相続税で失敗しないためのアドバイス
相続税の計算や申告で失敗しないためのアドバイスをお届けします。知っておくべき情報を事前に知って準備を整えましょう。
プロに相談するメリット
相続税や相続手続きに関する問題を抱えている場合、専門家に相談することには多くのメリットがあります。まず、相続に関する法律や税制は非常に複雑で、一般の方がすべてを理解することは難しいものです。専門家である税理士や弁護士に相談することで、最新の情報や正確な知識を得ることができます。
さらに、専門家はそれぞれのケースに応じた最適なアドバイスを提供してくれるため、適切な相続税対策を講じることが可能です。特に、基礎控除や各種特例、控除制度を巧妙に活用することで、相続税の負担を軽減することができる場合があります。
また、申告書類の作成や手続きに関しても、専門家に任せることで、ミスや漏れを防ぐことができ、スムーズに手続きを進めることができます。これにより、家族間でのトラブルを避け、安心して相続を進めることができるでしょう。このように、プロに相談することは、相続手続きのリスクを減らし、より良い結果を得るために重要です。
個人でできる準備と対策
相続税対策を個人で行うことも可能です。まず、遺産の内容を把握することが大切です。自宅や預貯金、不動産など、遺産の種類とその価値を明確にすることで、どのような税金がかかるのかを事前に見積もることができます。
次に、基礎控除や各種特例についての知識を深めることが有効です。相続税の負担を軽減するために、一定額までは無税となることや、小規模宅地等の減額制度など、利用できる制度をしっかり理解しておきましょう。
さらに、生前贈与を活用することも考えられます。毎年110万円までの贈与は非課税とされているため、計画的に贈与を行い、相続財産を減らすことが可能です。
これらの準備や対策を行うことで、相続発生時の不安を軽減し、スムーズな手続きを進める一助となるでしょう。自分自身の状況をしっかり把握し、必要に応じて専門家に相談することで、安心感が得られます。
ケーススタディで学ぶ相続税
実際のケーススタディを通じて、相続税の知識を深めましょう。状況別にどのように対応するのがベストなのかを考えます。
高額遺産の相続場合
高額遺産を相続する場合、相続税の負担が大きくなります。例えば、遺産が1億円を超えるケースでは、基礎控除を考慮しても課税対象額が大きくなるため、相続税率も高くなります。ここで重要なのは、税率が累進課税であるため、遺産が増えると税負担が急増することです。
このような場合、生命保険を活用した節税や、生前贈与の活用が考えられます。また、専門家に相談することで、適切な控除制度や特例を利用する道を探ることも重要です。高額遺産の相続は複雑な問題を伴うため、しっかりとした事前の計画とリサーチを行うことで、ビジネスや家族の財産を守ることが可能になります。相続税対策を怠らず、計画的に進めていくことが求められます。
法定相続分と実際の分配の違い
法定相続分は、法律に基づいて定められた相続人がそれぞれ受け取るべき遺産の割合ですが、実際の分配は必ずしもこの法定相続分通りに行われるわけではありません。例えば、兄弟姉妹の間で遺産を分配する際、仲良く当事者同士の話し合いによって、法定相続分とは異なる配分が流通することがあります。
このような実際の分配が法定相続分と異なる場合、特に相続税の計算や申告において留意が必要です。例えば、一方の相続人が多くの財産を受け取り、その代わりに他の相続人から贈与を受ける場合、正確な評価を行わないと税務署から疑念を持たれることがあります。したがって、実際の分配についても明確な記録を残し、場合によっては専門家のアドバイスを受けることが重要です。計画的に分配を行うことで、将来的なトラブルを未然に防ぎ、スムーズな相続を進める手助けとなるでしょう。
馬場行政書士事務所ができること
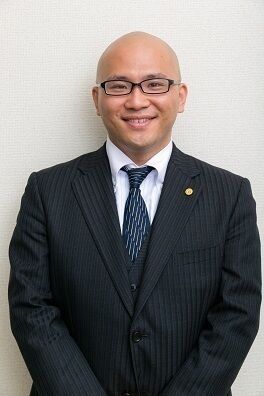
私は、前事務所から、約12年行政書士業務に携わり、主に相続、遺言、交通事故に関する相談を受けてきました。
馬場行政書士事務所でも、福岡、佐賀など、福岡近県において相続手続、遺言等について積極的に相談を受けております。
相続手続においては、相続人の確定のための戸籍の収集作業、相続人の一覧図の作成、財産目録の作成のための書類の収集作業、遺産分割協議書の作成、それに基づく預貯金の解約や不動産の名義変更等の具体的な遺産分割手続きまで、司法書士や税理士とも連携し、ワンストップでサポートいたします。
生命保険金等の請求、火災保険等の引継ぎや解約手続き、株式などの有価証券の名義変更、換価手続きなどにも対応いたします。
遺言書の作成に関しては、どのような遺言書を作成したいのか、すべきなのかの聞き取り調査から、必要書類の収集、公証役場との事前の打ち合わせ手続き、証人の手配、公証役場での遺言書作成の立会までワンストップで相談可能です。
遺言書等を通じて相続税対策のアドバイスもいたします。
また、遺言執行者として、作成された遺言の実現(遺言執行)のサポートもいたします。
相続、遺言等に関するご相談に関しては、初回1時間無料となっております。
事前予約いただければ、出張相談、土日、祝日でのご相談も受けております。
相続手続、遺言書の作成に関しては、お気軽にご相談ください。
馬場行政書士事務所
行政書士 馬場 祥紀
福岡県出身
平成18年 九州大学 法学部 卒業
平成21年 九州大学法科大学院 卒業
平成25年1月より久留米市にある上野行政書士事務所に勤務
平成26年4月 行政書士登録
令和5年8月より福岡市博多区で馬場行政書士事務所 開所
行政書士事務所勤務時代から現在まで、各種契約書作成、建設業許可申請、会社設立など様々な行政書士業務に従事してきましたが、独立してからも特に「交通事故」・「相続」・「遺言」の業務に力を入れています
