相続と生命保険受取人について知っておくべきこと
目次
-
生命保険の受取人を指定する際の基本知識
-
受取人に指定できる人の範囲
-
受取人を複数指定する際の注意点
-
-
生命保険は相続財産になるのか
-
みなし相続の仕組み
-
相続税の課税対象となるケース
-
-
受取人を子供に指定するメリットとデメリット
-
子供を受取人にするメリット
-
子供を受取人にする際のリスク
-
-
受取人が死亡した場合の対処法
-
再指定の方法と手順
-
受取人死亡時の法的影響
-
-
生命保険を活用した相続税対策
-
非課税枠を利用した節税
-
生命保険信託の活用法
-
-
お客様からのよくある相談と解決策
-
受取人を変更したい場合の相談
-
受取額を増やしたいという要望
-
-
受取人指定に関するQ&A集
-
受取人に関する基本的な疑問
-
法定相続人としての受取人の扱い
-
-
未来を見据えた生命保険の活用法
-
ライフステージに応じた保険活用
-
資産形成と生命保険の組み合わせ
-
-
馬場行政書士事務所ができること
生命保険の受取人を指定する際の基本知識
生命保険の受取人を誰に指定するかは多くの人が直面する問題です。家族に対して保障を用意することはもちろん大切なことですが、受取人を適切に選ばなければ後々トラブルを招く可能性もあります。本セクションでは、生命保険の受取人を指定する際の基本的な知識を押さえておきましょう。
受取人に指定できる人の範囲
生命保険の受取人を指定する際、誰にするかは非常に重要な選択です。受取人は、保険金を受け取る権利がある人を指し、その指定には法律的な意味合いも含まれます。一番一般的なのは、配偶者や子ども、両親や兄弟姉妹など、二親等内の血族です。これらの人々は、特に生活を共にしている家族への財政的な保障を目的として指定されることが多いです。
受取人として指定できる人の範囲には、法律で決まった制約があります。たとえば、法的に認められた家族以外は基本的には受取人として設定できません。また、友人や遠い親戚は原則として受取人にはなれないため注意が必要です。指定した受取人が不在の場合、または不適当と見なされる場合は、保険会社の規定に従い、手続きが必要になります。
さらに、受取人を複数指定することも可能です。この場合、分配の割合を明確にすることが求められます。例えば、配偶者に70%、子どもに30%といった具合です。複数の受取人を指定する際には、全ての受取人が平等に受け取れるように考慮することが大切です。割合が明確でないと、遺族間でトラブルを招く原因にもなりかねません。
また、生命保険の受取人に指定した場合、受取人は保険金を受け取る権利があるため、その金額は受取人の固有の財産として扱われます。この点が重要なのは、受取人が相続人であった場合、相続財産とは異なる扱いになります。家族間での財産分配においても、受取人の選択は慎重に行うべきです。
最終的に、生命保険の受取人を誰にするかは、個々の家族状況や財政計画に基づいて決めることが重要です。正しい選択をすることで、将来的なトラブルを避け、円滑な受け取りが実現できるでしょう。理解を深めるためにも、専門家に相談してみるのも一つの方法かもしれません。
受取人を複数指定する際の注意点
受取人を複数指定することは、生命保険において可能であり、実際に多くの方がこの方法を選ぶことがあります。複数の受取人を設定することで、家庭の事情に柔軟に対応できる一方で、注意すべき点もいくつか存在します。
まず、受取人を複数指定する場合、各受取人に対して保険金をどのように分配するかを明確にすることが求められます。たとえば、「配偶者に60%、子どもに40%」と特定の割合を設定することで、受取金の分配がスムーズになります。この割合が不明確なまま指定すると、受取人同士の間でトラブルが起こる可能性があります。特に、金額や割合に対する誤解や不満は、家族間の関係性に影響を与えることがありますので、丁寧な説明が重要です。
次に、受取人が死亡した場合の対応も考慮する必要があります。もし指定した受取人が受け取り前に亡くなった場合、生命保険の契約内容によっては、その保険金が別の受取人に分配されるのか、再指定が必要なのかが異なります。これについても契約時に確認しておくと安心です。遺族が手続きを進める際に混乱が生じるのを避けるためにも、事前に対応策を考えておくことが望ましいでしょう。
税金についても注意が必要です。複数の受取人がいる場合、それぞれの受取人が受け取る金額に応じて相続税の計算が行われます。一定の基準を超える場合は、税負担が発生するため、税金に関する知識を持つことが重要です。
このように、受取人を複数指定することは家族のニーズに応じて柔軟に対応できる有効な手段ですが、正確な分配割合の設定や法的な手続きについての理解が求められます。もし不安を感じる場合は、専門家のアドバイスを受けることも検討してみてください。適切な情報を元に計画を立てることで、安心して将来に備えることができるでしょう。
生命保険は相続財産になるのか
生命保険の保険金は、一般的には相続財産ではないとされることが多いです。
しかし、実際にはみなし相続とされる場合があり、受取人には相続税の負担が生じることがあります。この点について詳しく解説します。
みなし相続の仕組み
生命保険の受取金が「みなし相続」として扱われる仕組みは、相続や税金に関する重要な考え方の一つです。一般的に、生命保険の保険金は受取人の固有の財産として扱われるため、通常の相続財産には含まれないとされています。
しかし、特定の条件に該当する場合に限り、保険金がみなし相続として扱われることがあります。
みなし相続とは、被相続人の死亡時に、その遺族が受け取る保険金が相続税の対象となることを指します。これは、保険金が被相続人の死亡によって得られるものであるため、法的には相続財産とは異なるものの、実際の財源として保障を受けるにあたり税負担が発生するという考え方から来ています。この制度により、保険金には相続税が課税される可能性があるため、注意が必要です。
このみなし相続が適用される場合、受取人が生命保険の保険金を受け取った際、その金額が相続税の計算基礎となります。具体的には、受取金は税務署に報告しなければならず、相続税の計算を行う際に考慮される必要があります。また、受取金額が非課税枠を超える場合、相続税の負担が生じます。
さらに、みなし相続には基礎控除額を利用することができるため、正確な計算を行うことが重要です。たとえば、生命保険の受取金額が2,000万円だった場合、基礎控除額を考慮し、どのような控除が受けられるかを計算することで、最終的な税金の負担を軽減できる可能性があります。
このように、みなし相続は生命保険の受取人にとって重要な知識です。事前に制度について理解し、税金対策を行うことが、スムーズな相続手続きに繋がります。生命保険の活用を検討する際には、相続税に関連する法律や制度についても十分に理解することが求められます。もし不明点があれば、税理士などの専門家に相談することをお勧めします。正確な情報をもとに、家族を守るための計画を考えていくことが重要です。
相続税の課税対象となるケース
生命保険の受取金が相続税の課税対象となるケースは、理解しておくべき重要なポイントです。一般的に、生命保険の保険金は受取人の財産として受け取られますが、特定の条件を満たす場合に限り、相続税が課税されることがあります。
まず、生命保険の受取金が相続税の課税対象となる代表的なケースは、被保険者が亡くなった際にその死亡保険金を受け取る受取人が、被相続人の相続人である場合です。たとえば、被保険者が自分の配偶者や子どもを受取人に指定していた場合、保険金はその受取人に対して支払われますが、その金額が相続税の課税対象に含まれることがあります。
また、みなし相続として扱われるケースがあり、受取人は保険金を受け取る際に税務署に報告を行う必要があります。具体的には、受取金が一定金額を超えると、受取人は相続税を納める義務が生じます。例えば、受取金額が2,000万円で、そのうち基礎控除を考慮した結果、課税対象になります。
さらに、受取人が複数いる場合、各受取人の受取金もそれぞれ個別に課税対象になります。複数の受取人に対して分配される保険金が、それぞれの課税基準内で計算され、最終的に相続税の負担が発生することになります。
特に注意が必要な点は、受取金の分与が贈与と見なされる場合です。この場合、受取人同士の関係性や保険金の分配の仕組みが、税金の課税方法に影響を与えることがあります。適切な分配を行わなかったり、報告義務を怠ったりすると、後のトラブルに繋がるため、慎重な対応が求められます。
このように、生命保険の受取金は相続税の課税対象となるケースが存在します。事前に相続税の法律や制度について十分に理解することが、将来的な負担を軽減することに繋がります。もし不明点がある場合は、専門家に相談することでスムーズな相続手続きを進めるための助言を得ることができるでしょう。
受取人を子供に指定するメリットとデメリット
受取人に子供を指定することには多くのメリットがありますが、その反面、思わぬデメリットもあります。特に贈与税や法定相続人としての取り扱いについての理解は重要です。このセクションではその詳細を解説します。
子供を受取人にするメリット
生命保険の受取人を子どもに指定することには、いくつかのメリットがあります。家族への保障を考える際、子どもを受取人にすることで多くの利点を享受できることが期待されます。
まず第一に、子どもを受取人に指定することで、家庭の財政的な安定を図ることができます。親が亡くなった場合、遺族は経済的な負担を抱えることがありますが、保険金が子どもに支払われることで、その負担を軽減できるのです。特に、まだ未成年の子どもがいる家庭にとっては、教育費や生活費を賄うための重要な資金源となります。このように、万が一の事態に備えることができる点は、子どもを受取人に指定する大きなメリットと言えるでしょう。
次に、生命保険を通じて子どもに責任感を育むことも期待できます。保障の重要性や保険金の使い道について親が事前に子どもと話し合うことで、金銭管理や家計の意義を学ぶ良い機会となります。このような教育的な側面も、受取人として子どもを指定することで得られるメリットの一つです。
さらに、相続税の観点からもメリットがあります。生命保険には非課税枠が設けられているため、例えば、保険金を受け取った場合、その金額が非課税の範囲内であれば、相続税の負担が軽減される可能性があります。子どもを受取人にすることで、適切に非課税措置を利用できる場合があります。
子どもを受取人に指定することは、長期的な視野で考えても有益です。子どもが成人した際に、将来的な資金を準備する手段として生命保険を利用することができます。子どもが大学進学や独立に向けた資金として活用する場面が多いでしょう。
このように、生命保険の受取人を子どもに指定することには、経済的な保障、教育的な側面、税務上の利点など、さまざまなメリットが存在します。ただし、具体的な選択を行う際には、家族の状況や将来の計画を考慮することが重要です。正しい判断をすることで、家族を守るための基盤を築くことができるでしょう。
子供を受取人にする際のリスク
子どもを生命保険の受取人に指定する際には、多くのメリットがある一方で、いくつかのリスクやデメリットも存在します。これらを理解し、適切に対策を講じることが重要です。
まず、子どもが未成年の場合、受取金を管理することができないため、法的な問題が生じる可能性があります。未成年者が保険金を受け取った場合、保護者や法定代理人がそのお金を管理しなければならず、必ずしも子ども本人の意向に沿った使い方がされるとは限りません。特に、保険金が大きな額である場合、適切な管理ができないと、資金の使途についてトラブルが生じる恐れがあります。
次に、子どもを受取人に指定することで、贈与税が発生する可能性もあります。子どもが成長して成人になったとき、何らかの理由で保険金を受け取ることが贈与と見なされる場合があり、その場合、税金の負担が発生することも考えられます。これは、子どもが保険金を受け取っても、親が生前に受け取る場合らの課税が発生しないため、注意が必要です。
さらに、相続の際のトラブルにも注意が必要です。子どもが受取人として保険金を受け取ることで、他の相続人との間で不公平感や対立が生じることがあります。特に、親の遺言などがない場合、遺族間での金銭的な争いが起こる可能性があります。このようなトラブルは、家族関係に悪影響を及ぼすこともあり、事前にしっかりとした整備やコミュニケーションが求められます。
最後に、保険金受取時の取扱についても、注意が必要です。子どもが受け取った保険金が、受取人としての権利を持つ場合でも、親としての権限が影響を与えることがあります。このように、子どもを受取人に指定することにはリスクやデメリットが存在しますので、家庭の状況や将来的な影響を十分に考慮した上で決定することが大切です。正確な情報を持つことで、賢い選択ができるように努めることが求められます。
受取人が死亡した場合の対処法
受取人が保険金を受け取る前に死亡してしまった場合、どのような手続きが必要かをご存じですか?このケースでは保険金の受取が複雑になることがあり、適切な知識と対策が欠かせません。
再指定の方法と手順
生命保険の受取人を再指定することは、さまざまな理由で必要になる場合があります。たとえば、受取人が亡くなった場合や、受取人を変更したいといった事情が考えられます。再指定の手順を正しく把握しておくことが、円滑な手続きに繋がります。
まず、最初に確認すべきは、自身が契約している生命保険会社の規定です。各保険会社によって、受取人の再指定に関するルールや必要書類が異なることがあります。具体的には、必要となる書類を確認し、正しい情報を持っていることが重要です。一般的には、受取人を再指定するための申請書類に記入し、署名を行うことが求められます。
次に、申請書を提出する際には、現在の受取人に関する情報や新しく指定したい受取人の情報を正確に記載する必要があります。また、受取人に関する関係性や、必要に応じてその理由も説明する欄がある場合がありますので、必要な情報は正確に記入しましょう。
提出方法は、郵送や対面での提出、またはオンラインでの手続きが可能な場合もあります。選択肢がある場合は、どの方法が最も便利かを考慮し、自分に合った方法を選びましょう。提出後は、保険会社からの確認連絡を待つ必要がありますので、連絡先が正確であることを確認しておくことも大切です。
もし受取人の再指定に関して何か不明な点がある場合は、早めに保険会社のカスタマーサポートや担当者に相談することをお勧めします。専門家に相談することで、手続きの進行状況についての不安を解消することができますし、適切なアドバイスを受けることも可能です。
このように、生命保険の受取人を再指定する際は、手順を正確に理解し、必要な書類を整えることで、スムーズな手続きが実現できます。将来的なトラブルを未然に防ぐためにも、定期的に受取人の確認を行うことが重要です。
受取人死亡時の法的影響
生命保険の受取人が死亡した場合、その後の法的影響について理解しておくことは非常に重要です。受取人の死亡によって、保険金の受け取りに関する手続きや、遺族間のトラブルに繋がる可能性があります。
まず、受取人が先に死亡した場合、保険金の受取が誰になるのかを明確にしておく必要があります。通常、受取人が死亡した場合は、契約時に指定した別の受取人に保険金が支払われることになります。このため、受取人を複数指定している場合、すでに指定されている他の受取人がいるか、または新たに受取人を指定する手続きを行うことが重要です。
受取人が一人の場合、その死亡によって受取人が不在になり、法的には保険金の受け取りができなくなります。通常、その場合は契約者が改めて新しい受取人を指定する必要があり、自動的に遺族が受け取れるわけではありません。このような状況では、適切な手続きが求められ、専門家への相談が勧められます。
また、受取人の死亡に伴って、法的なトラブルが発生することも少なくありません。他の相続人との間で、保険金の取り扱いや相続配分に関する意見の相違が生じることがあります。特に、遺言がない場合や受取人の指定が不明確だった場合、財産の分配について問題が発生することがあります。
さらに、受取人が死亡した際には、受取金が相続税の対象となることもあります。そのため、保険金の扱いについて慎重に考える必要があります。受取人の変更に関しては、保険会社へ早めに連絡を取ることが求められます。
このように、生命保険の受取人が死亡した場合には多くの法的影響が生じます。受取人の指定に関する手続きや、遺族間でのコミュニケーションを大切にすることで、将来のトラブルを避けることができます。定期的に受取人の見直しを行い、家族間で話し合うことも非常に重要です。
生命保険を活用した相続税対策
生命保険は相続税対策として非常に有効です。しかし、使い方を誤ると本来の目的を果たせなくなることもあります。ここでは、生命保険を最大限に活用した賢い相続税対策を考えてみましょう。
非課税枠を利用した節税
生命保険を利用した相続税対策の一環として、非課税枠を活用することが有効です。生命保険の保険金には、一定の金額まで非課税となる枠が設けられています。この制度を上手に利用することで、相続税の負担を軽減することが可能です。
具体的には、生命保険においては、受取人が子どもや配偶者である場合、一定額までは相続税が課税されない枠が存在します。この非課税枠は、保険金の受取人1人につき500万円が基準となります。たとえば、被相続人が2000万円の保険金を設定していた場合、妻を1人の受取人として指定すると、500万円が非課税となり、残りの1500万円に対して所得税が課税されることになります。
また、複数の受取人を指定することも非課税枠の有効活用に繋がります。たとえば、配偶者と子どもを受取人に設定した場合、子ども1人につき500万円が非課税となるため、合計で非課税枠が大きくなります。複数の受取人を指定することで、相続税を合理的に軽減する方法となるのです。
なお、この非課税枠を利用するためには、受取人の設定を正確に行い、必要な手続きを確実に実施することが大切です。また、税金面に関する制度は変更する可能性があるため、最新の情報を確認することも重要です。
生命保険を相続税対策として活用することは、将来的な家族の財政的負担を軽減する手段となります。適切な支援を受けながら、非課税枠を有効に活用し、自分たちの資産を守っていくことが求められます。これにより、家庭の経済的安定も確保できることでしょう。
生命保険信託の活用法
生命保険信託は、相続税対策の一つとして非常に有効な手段です。この信託を利用することで、保険金の受取人を指定する際の柔軟性を高め、遺族の将来を支えるための資産管理が可能になります。
生命保険信託とは、保険契約の受取人が信託会社であることで、信託財産として保険金を管理・運用する方法です。この仕組みを利用することで、受取人が未成年の場合でも、資産を適切に管理・分配できるメリットがあります。たとえば、親が子どもを受取人に指定している場合、子どもが成人するまで信託会社が保険金を管理し、必要に応じて教育費や生活費として支給できます。
また、生命保険信託は相続税の計算においても有利に働く可能性があります。信託に組み込んだ保険金は、通常の相続財産とは異なる扱いになるため、納税の負担が軽減されることがあります。もちろん、制度や税制に関しては最新の情報を確認することが重要です。
さらに、生命保険信託を利用することで、保険金が受取人から直接相続財産に加わることを避けることもできます。これにより、相続人間でのトラブルや争いを未然に防ぐ効果が期待されます。遺族が受け取った保険金が、適切に分配される仕組みを持つことで、家族の絆を守ることに繋がります。
このように、生命保険信託は相続対策として多彩な利点を提供しますが、その利点を最大限に引き出すためには、専門家のアドバイスを受けることが重要です。適切な支援を受けながら、自分たちの家族にとって最適なプランを考えていくことが大切です。生命保険信託を活用することで、安心した未来を築く手助けとなるでしょう。
お客様からのよくある相談と解決策
実際に多くのお客様が直面するリアルな相談事例をご紹介し、それに対する具体的な解決策を提案します。これにより、生命保険を活用した相続計画の立て方を深く理解できます。
受取人を変更したい場合の相談
生命保険の受取人を変更したいと考えた場合、まず最初に行うべきは、契約している保険会社の規定を確認することです。受取人の変更手続きには、各保険会社で求められる書類や手順が異なるため、事前にしっかりと情報を把握しておくことが重要です。
一般的には、受取人の変更には申請書が必要です。申請書には、現在の受取人の情報や新たに指定したい受取人の情報を正確に記入する必要があります。この際、受取人との関係性や変更の理由についても記載しなければならないことがありますので、注意が必要です。
次に、申請書を提出する方法にはいくつかの選択肢があります。郵送や対面での提出、またはオンラインでの手続きができる保険会社もあります。便利な方法を選ぶことで、手続きをスムーズに進められるでしょう。
もし手続きに関して不明な点がある場合は、早めに保険会社のカスタマーサポートや担当者に相談することをお勧めします。専門のスタッフが具体的なアドバイスを提供してくれるため、安心感があります。
受取人の変更手続きは、その後の相続や財産管理に大きな影響を及ぼします。今後の家族の将来を考える上で、しっかりとした手続きを行うことが大切です。定期的な見直しを行い、必要に応じて受取人を変更することで、望む形で資産を守ることができるでしょう。
受取額を増やしたいという要望
生命保険の受取額を増やしたいと考える方は少なくありません。受取額を増やすことで、万が一の際の経済的保障をより充実させることができます。そのための具体的な方法について理解しておくことが大切です。
まず、受取額を増やす一般的な方法は、保険の見直しや新しい保険の加入です。既存の保険商品をレビューし、保障内容や保険金額が現在の生活状況に適しているかを確認することが重要です。場合によっては、保険金額の引き上げを行うことができる商品もあります。この際、保険料の増加も考慮し、無理のない範囲で見直すことが求められます。
新たな保険を契約する場合、追加の保険に入ることで受取額を増やす方法もあります。この際、一度に大きな額の保険金を受け取れるプランを選ぶことも、一つの選択肢です。さまざまな保険商品が市場に存在するため、充分にリサーチし、比較検討することが大切です。
また、受取額を増やすためのアドバイスやサポートを得るためには、保険会社の担当者や専門のファイナンシャルプランナーに相談することをお勧めします。経験豊富な専門家からの情報をもとに、自分に最適な選択をすることが、受取額を増加させるための鍵となります。
このように、受取額を増やしたい場合は、保険の見直しや新規契約などの手段を検討し、専門家のアドバイスを受けることで、安心した未来を築くことができるでしょう。
受取人指定に関するQ&A集
生命保険の受取人設定についてよくある質問にお答えします。誰にとっても気になるポイントを整理し、わかりやすく解説しますので、疑問の解消にお役立てください。
受取人に関する基本的な疑問
生命保険の受取人に関する基本的な疑問は、多くの人にとって重要なテーマです。受取人を誰に指定するのが適切か、またはその選定基準についての理解が必要です。
まず、受取人として指定できるのは一般的に、配偶者や子ども、親族など二親等内の血族です。これにより、保険金を受け取る際のトラブルを避け、適切な保障を提供できる可能性が高まります。しかし、友人や遠縁の親族を受取人に指定することも選択肢として考えられますが、法律的な制約があるため注意が必要です。
また、受取人の変更や追加が可能ですが、その手続きについても理解が求められます。契約時に指定した受取人を後から変更したい場合、保険会社の規定に従って手続きを行う必要があります。
さらに、受取人を複数指定することも可能ですが、その際の分配割合などをしっかり考慮することが重要です。たとえば、特定の割合で分けることで、将来的なトラブルを未然に防ぐ効果もあります。
このように、生命保険の受取人に関する基本的な疑問を解消することで、安心して自分自身や家族の将来に備えることができるでしょう。まずは、保険の仕組みを理解し、適切な選択を行うことが大切です。
法定相続人としての受取人の扱い
法定相続人として受取人を指定する場合、その扱いについて理解しておくことが重要です。法定相続人とは、法律に基づいて相続権を持つ人々を指します。通常、配偶者や子ども、親、兄弟姉妹などがこれに該当します。
法定相続人を受取人に指定した場合、受取金はその人の固有の財産として扱われます。つまり、保険金は相続財産には含まれないものの、受取人には相続税がかかる場合があります。このため、受取人が創出した財産として、相続税の計算に影響を与えることもあります。
さらに、法定相続人への保険金の支払いが、他の相続人とのトラブルを引き起こす可能性も考慮すべき点です。例えば、遺言がない場合、法定相続人が受け取った保険金が、遺産分割において不公平感を生むことがあるため、事前の計画が重要です。
法定相続人として受取人を設定する場合、税務面や遺族間の関係に注意を払いながら、適切な選択を行うことが求められます。家庭の状況に応じて慎重に考えていきましょう。
未来を見据えた生命保険の活用法
最終セクションでは、長期的な視野で生命保険をどのように活用すべきかについて考えます。将来的な資産形成に役立つ考え方やヒントを紹介します。
ライフステージに応じた保険活用
ライフステージに応じた生命保険の活用は、経済的な保障や資産形成にとって非常に重要です。例えば、結婚したばかりのカップルは、お互いに万が一の際の保障を考え、生命保険に加入することが一般的です。子どもが生まれると、教育費や生活費に対する備えとして、保険金額の見直しやプランの変更が必要になるでしょう。
さらに、子どもが成長して独立した後は、保障内容を再評価し、資産形成を重視したプランに切り替えることが有効です。定年を迎える頃には、老後の生活資金として、資産形成や相続税対策に特化した生命保険の活用が望まれます。
このように、人生のステージに合わせて生命保険の活用法を見直すことで、必要な保障を確保しつつ、将来に向けた資産形成と家族への経済的な支援を行うことができるのです。定期的な見直しを行い、ライフスタイルに最適なプランを選ぶことが重要です。
資産形成と生命保険の組み合わせ
資産形成と生命保険の組み合わせは、将来の安定を築くための有効な手段です。生命保険は、万が一の保障だけでなく、資産を増やすためのツールともなりえます。特に終身保険や養老保険などは、保険金の受取人に対して資産を残すことができる一方、一定期間後に満期保険金を受け取ることもできます。
これにより、保険料を支払うことで安心感を得ると同時に、将来的な資産の形成にも寄与します。また、生命保険は相続税対策としても有効であり、非課税枠を活用することで税負担を軽減することが可能です。
このように、資産形成と生命保険の組み合わせを活用することで、安心な未来を描くことができます。定期的に見直しを行い、ライフステージに応じた最適なプランを選ぶことが大切です。
馬場行政書士事務所ができること
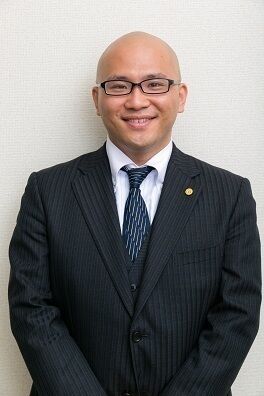
私は、前事務所から、約12年行政書士業務に携わり、主に相続、遺言、交通事故に関する相談を受けてきました。
馬場行政書士事務所でも、福岡、佐賀など、福岡近県において相続手続、遺言等について積極的に相談を受けております。
相続手続においては、相続人の確定のための戸籍の収集作業、相続人の一覧図の作成、財産目録の作成のための書類の収集作業、遺産分割協議書の作成、それに基づく預貯金の解約や不動産の名義変更等の具体的な遺産分割手続きまで、司法書士や税理士とも連携し、ワンストップでサポートいたします。
生命保険金等の請求、火災保険等の引継ぎや解約手続き、株式などの有価証券の名義変更、換価手続きなどにも対応いたします。
遺言書の作成に関しては、どのような遺言書を作成したいのか、すべきなのかの聞き取り調査から、必要書類の収集、公証役場との事前の打ち合わせ手続き、証人の手配、公証役場での遺言書作成の立会までワンストップで相談可能です。
遺言書等を通じて相続税対策のアドバイスもいたします。
また、遺言執行者として、作成された遺言の実現(遺言執行)のサポートもいたします。
相続、遺言等に関するご相談に関しては、初回1時間無料となっております。
事前予約いただければ、出張相談、土日、祝日でのご相談も受けております。
相続手続、遺言書の作成に関しては、お気軽にご相談ください。
馬場行政書士事務所
行政書士 馬場 祥紀
福岡県出身
平成18年 九州大学 法学部 卒業
平成21年 九州大学法科大学院 卒業
平成25年1月より久留米市にある上野行政書士事務所に勤務
平成26年4月 行政書士登録
令和5年8月より福岡市博多区で馬場行政書士事務所 開所
久留米の行政書士事務所勤務時代から、現在においても特に「相続」・「遺言」・「交通事故」の業務に力を入れています
