不動産の相続をスムーズに行うための完全ガイド
不動産の相続は多くの人にとって重要なイベントですが、その手続きや税金については分からないことが多いものです。本記事では、不動産相続について知っておくべき重要なポイントを解説します。相続の基本的な流れから、名義変更や相続税、さらにはトラブルを避けるためのヒントまで、知識を深めるための内容を網羅しています。初めて相続に直面する方でも安心して手続きを進められるよう、必要な情報を丁寧に解説します。この記事を読めば、不動産の相続に関する理解が深まり、スムーズに手続きを進めることができます。
目次
-
不動産相続の基礎を知ろう
-
不動産相続とは何か
-
相続税のポイント
-
-
不動産相続の手続きの流れ
-
初めにすること
-
名義変更を忘れずに
-
-
相続税についてさらに詳しく
-
相続税が課税されるケースとされないケース
-
具体的な税額の例
-
-
不動産相続をめぐるトラブル事例
-
兄弟間でのトラブル
-
税金の見落としによる問題
-
-
不動産の評価額をどう算出するか
-
路線価と固定資産税評価額の違い
-
市場価格を反映した評価方法
-
-
相続放棄の方法と注意点
-
相続放棄の手続き
-
放棄する際のリスクとメリット
-
-
ユーザー体験談:不動産相続のリアルな声
-
相続で直面した課題とその解決
-
馬場行政書士ができること
-
不動産相続の基礎を知ろう
不動産の相続においては、まずその基本を抑えておくことが大切です。これが、手続きや税金の理解を深める土台となります。
不動産相続とは何か
不動産の相続とは、故人が所有していた不動産を法定相続人が引き継ぐプロセスを指します。この手続きは、遺産相続の中でも特に重要な部分となります。不動産は大きな資産であり、その価値も高いため、適切に相続手続きを行うことが必要です。
まず、不動産相続が行われる場合、法律に基づいて名義変更が求められます。これは故人の名義から相続人の名義へと変更する手続きです。この名義変更は法的な所有権の証明となり、土地や建物を正当に引き継ぐために欠かせません。また、相続する不動産には、土地の他に建物が含まれることも多く、それぞれの評価や管理が必要です。
不動産相続では、遺言書の有無が重要な要素となります。故人が遺言書を遺している場合、その内容に従って相続が行われるため、法定相続人が誰であるかや相続分についての争いを未然に防ぐことができます。遺言書がない場合は、法律に基づいて法定相続人が決定され、その相続分を基に相続を進めることになります。
また、不動産相続では相続税も避けて通れない問題です。相続する不動産が一定の評価額を超える場合、相続税が課税されることがあり、遺産の総額が基礎控除額を上回ると税金が発生します。相続税に関する理解を深めることは、将来的な経済的負担を軽減するためにも非常に重要です。
さらに、不動産相続においてはさまざまなトラブルが発生する可能性があります。特に兄弟や親族間での意見の相違が挙げられますので、あらかじめ話し合いや調整を行っておくことが、円滑な相続のためには必要です。
このように、不動産の相続は単に財産を引き継ぐだけでなく、法律や税金、そして人間関係にも影響を与える重要なイベントですので、しっかりとした知識を持って臨むことが求められます。
相続税のポイント
相続税は不動産を含む遺産に対して課される税金であり、特に高額な不動産の相続を考える際には重要な要素となります。相続税の課税対象となるのは、故人が所有していた全ての財産であり、これには現金、銀行預金、株式、さらには不動産も含まれます。そのため、不動産の評価額が高い場合、相続税の負担も大きくなる可能性があります。
相続税の計算に際しては、まずは遺産の総額を算出し、それが基礎控除額を上回るかどうかを確認する必要があります。基礎控除額は、法定相続人の人数に応じて変化します。一般的に、法定相続人が1人の場合、基礎控除額は3600万円となり、さらに1人増えるごとに600万円ずつ加算されます。つまり、法定相続人が2人であれば、4200万円、3人であれば4800万円が基礎控除額となります。このため、自分の遺産が基礎控除内であれば、相続税は発生しません。
相続税が課税される場合、次に必要なのは課税遺産総額の計算です。これには、遺産総額から基礎控除額を引いた額が使われます。その結果、残った額に対して、国が定めた税率を掛け算して相続税額が算出されます。相続税は累進課税制度が適用されており、課税遺産の額が増えるに従って税率も高くなる仕組みです。
不動産の評価についても注意が必要です。自宅とされる不動産は、「小規模宅地等の特例」を使用することで、相続税の評価額が大幅に減少する場合があります。この特例を適用するには、特定の条件を満たさなければなりませんが、多くの場合、これを活用することで相続税が大幅に軽減されることもあります。
また、相続税の申告は死亡から10ヶ月以内に行う必要があり、この期間を逃すと延滞税や加算税が発生するため、注意が必要です。特に不動産の相続においては、相続税の計算が複雑になることもあるため、税理士に依頼することも一つの手段です。
相続税に関する理解を深めることで、自分自身や家族が将来的に直面するかもしれない金銭的負担を軽減することが可能です。しっかりと対策を立てて、余裕を持った相続を進めていくことが重要となります。
不動産相続の手続きの流れ
不動産相続には手続きが必要で、その流れを理解しておくとスムーズに進められます。ここでは、その主たる手順を詳しく解説します。
初めにすること
不動産の相続を進めるにあたり、まず初めに行うべきことは、遺言書の有無を確認することです。故人が遺言書を残している場合、その内容に従って相続が行われるため、非常に重要なステップとなります。遺言書には、相続人の指定や相続分などが記載されていることが多く、これによって法定相続人間のトラブルを未然に防ぐことができます。
次に、法定相続人を確定する必要があります。法定相続人とは、法律に基づいて相続する権利を持つ人物のことを指します。配偶者や子ども、両親、さらには兄弟姉妹が含まれる場合があります。故人にあたる家族構成によって、誰が法定相続人であるかをしっかりと把握しておくことが重要です。この確認作業は、後の手続きや相続分の分配に影響を与えるため、慎重に行う必要があります。
次に、相続する不動産の評価を行います。不動産の評価は、相続税の計算に直結するため正確な評価が求められます。自宅の場合、路線価や固定資産税評価額を基に算出されます。専門家に評価を依頼することもでき、特に複数の不動産を相続する場合や評価が難しい場合には専門家の助けが有効です。
相続税の申告準備もこの段階で始めておくと良いでしょう。相続が発生した場合、死亡から10ヶ月以内に相続税の申告が必要となります。遺産の評価と相続税の計算を迅速に進めるためには、必要な書類を整理し、必要な情報を集めておくことが肝要です。これには、故人の戸籍謄本や相続人の戸籍謄本、遺産評価に必要な資料などが含まれます。
さらに、相続に伴う問題を避けるために、あらかじめ相続人同士での話し合いも行っておくことが望ましいです。特に兄弟間での意見の違いやトラブルを避けるため、円滑なコミュニケーションを図ることが重要です。
このように、初めに取り組むべきことを一つ一つ確認しながら進めることで、不動産相続をスムーズに行うための基盤を築くことができます。まずは正確な情報を集め、これからのステップにつなげていくことが大切です。
名義変更を忘れずに
不動産相続の手続きにおいて、名義変更は非常に重要なステップです。名義変更とは、故人が所有していた不動産の名義を法定相続人の名義に変更することで、この手続きを行うことで法的に所有権が認められるようになります。相続を終えた後も故人の名義のままとなっていると、その不動産に関する権利を行使することができず、売却や他の相続人との問題が生じることがあります。
まず、名義変更の手続きには必要な書類がいくつかあります。一般的には、遺言書がある場合はその写し、法定相続人の戸籍謄本、遺産分割協議書、そして不動産の登記情報が必要です。遺産分割協議書は、相続人同士での話し合いを基に作成されたもので、相続分について合意した内容が記載されていることが求められます。
名義変更の手続きは法務局で行います。必要書類を揃えたら、法務局に持参し、登記申請を行います。この手続きには手数料がかかることがあるため、事前に確認しておくと良いでしょう。また、法務局の窓口によっては、親切に手続きの流れを教えてくれることもありますので、困ったことがあれば遠慮なく質問することが大切です。
名義変更の申請が完了すれば、法務局から名義変更が完了した旨の通知が届きます。これで正式に不動産の名義が相続人に変更され、相続人は法的にその不動産に関する権利を行使できるようになります。名義変更を行うことで、相続人は賃貸や売却といった不動産の利用が可能になるため、この手続きは非常に重要です。
名義変更は手続きの一部に過ぎませんが、これを怠ってしまうと後々大きな財産的な問題を引き起こす恐れがあります。特に、不動産を売却するつもりがある場合には、名義変更が受けられていないと、売買契約を結ぶことが全くできません。そのため、相続が発生したら早めに名義変更手続きを行うことが、スムーズな相続の鍵となります。手続き間のトラブルを避けるためにも、必要な準備をしっかりと整えて臨むことが求められます。
相続税についてさらに詳しく
相続税は、不動産を相続する際の大きな懸念材料となります。ここでは、その仕組みや税額の計算方法について突っ込んで解説します。
相続税が課税されるケースとされないケース
相続税は、遺産の総額が基礎控除額を超えた場合に課税される税金です。まず、相続税が課税されるケースについて見ていきましょう。全ての相続財産の合計が基礎控除額を上回ると、相続税が発生します。基礎控除額は「3000万円 +(600万円 × 法定相続人の数)」という計算式で算出されます。例えば、法定相続人が2人の場合、基礎控除額は4200万円となります。このため、遺産の総額が4200万円を超えると、相続税が発生する仕組みです。
また、遺産に不動産が含まれている場合、その評価額が高くなることが多く、相続税がかかりやすい傾向にあります。特に、住宅や土地などの不動産には、相続税が計算される際に特別な評価方法があり、これにより評価額が大きくなることがあります。相続人は、相続税が課税される基準やその計算過程に対する理解を持っておくことが重要です。
一方で、相続税が課税されないケースもあります。遺産総額が基礎控除額に満たない場合、相続税は発生しません。例えば、法定相続人が1人のとき、遺産が3600万円以下であれば無税とされます。また、遺産の中に生命保険金や死亡退職金が含まれている場合、それらが基礎控除に加算されることも考慮する必要があります。
さらに、相続税が課税されない特例として、「小規模宅地等の特例」があります。これは、居住用の宅地について評価額を大幅に減額できる制度で、相続税の負担を軽減する助けになります。この特例を適用するには、一定の条件を満たす必要がありますが、多くの相続人にとって有利な制度です。
このように、相続税に関する知識を深めることは、相続人にとって非常に重要です。相続税がどのような条件で発生するのか、またその対策として何ができるのかを理解することで、余計な負担を避けることが可能になります。計画的な資産管理と、早期の準備が求められる時期でもあります。
具体的な税額の例
相続税の具体的な税額を把握するためには、いくつかのシナリオを考えると分かりやすくなります。まず、遺産総額の計算から始めます。仮に法定相続人が2人で、相続する遺産が5000万円としましょう。この場合、基礎控除額は4200万円となりますので、相続税が課税される対象額は5000万円から4200万円を引いた800万円になります。
この800万円に対して、相続税率が適用されます。日本の相続税は累進課税制度を採用しており、課税対象額によって税率が変わります。800万円に対して適用される税率は15%となり、計算すると相続税額は120万円になります。このように、相続税が発生する場合、その税額は遺産総額や相続人の数、税率によって大きく変動します。
次に、相続財産の中に不動産が含まれているケースも見てみましょう。たとえば、土地と建物を含む不動産の評価額が3000万円で、現金や預金が2000万円の場合、合計で5000万円となります。法定相続人が1人の時の基礎控除は3600万円ですので、相続税が発生しないケースとなります。
また、相続税がかからない特例を利用した場合も考えられます。例えば、居住用の宅地に対して「小規模宅地等の特例」を適用することで、その評価額が大幅に減額された結果、課税対象額が基礎控除以下になることがあります。このような特例を使うことで、税金の負担を軽減する方法も存在しています。
相続税の計算や具体的な税額は、遺産の種類や規模、相続人の数によって異なるため、事前にしっかりとした計画を練ることが不可欠です。税理士などの専門家に相談し、正確な税額を把握することも、賢い選択かもしれません。これにより、将来的な金銭的な負担を軽くするための対策を講じることが可能となります。
不動産相続をめぐるトラブル事例
相続に関するトラブルは少なくありません。特に不動産の相続においては事前に知識を持っておくことで多くの問題を回避できます。
兄弟間でのトラブル
不動産相続において、特に兄弟間でのトラブルは非常に多く見られます。このようなトラブルは、相続財産の分配に関する意見の相違や、お互いの感情的な対立から生じることが一般的です。例えば、故人の遺言書が存在しない場合、法定相続人間でどのように遺産を分けるかの話し合いが必要になり、これが円滑に進まないことがあります。
兄弟の間でお互いの理解が不足していると、特に不動産の評価や分割方法についての認識の違いがトラブルを引き起こすことがあります。一方の兄弟が不動産を相続した場合、他の兄弟が持分の請求や売却を求めることがよくあります。特に、不動産の市場価値が高い場合、利益相反の状況が生まれることが増え、これが家庭内の対立を激化させる原因となります。
また、兄弟間での話し合いが不十分なまま相続手続きが進むと、後々になって意見の相違が浮き上がり、大きな問題に発展することがあります。事前に話し合いを行い、遺産分割協議書を作成しておくことがトラブルを防ぐための有効な手段となります。これにより、兄弟一人ひとりの意見を記録した上で合意し、法的な根拠をもって将来の争いを防ぐことが可能となります。
問題が発生した場合、建設的なコミュニケーションを心掛け、冷静にじっくりと話し合うことが重要です。時には第三者の意見を交えることで、感情的な対立を避けることも必要です。相続の専門家の助言を受けながら、円滑な相続を目指すことも、兄弟間の不必要なトラブルを回避するポイントとなります。
このように、兄弟間での相続トラブルは非常に一般的ですが、適切な対策と事前のコミュニケーションを通じて回避することが可能です。重要なのは、冷静に話し合う姿勢を持ち続けることです。
税金の見落としによる問題
相続に伴う税金の見落としは、非常に深刻な問題を引き起こす可能性があります。特に相続税に関しては、正確な計算と期限内の申告が求められますが、これを怠ると後々大きなトラブルに発展するおそれがあります。
例えば、遺産総額が基礎控除額を超える場合には、相続税の申告が必須となります。何らかの理由で相続税の申告をしなかったり、誤って申告期限を過ぎてしまったりすると、延滞税が発生し、税金の負担が増加することになります。また、申告漏れがあった場合には、追徴課税が課される恐れもあります。これにより、遺産を相続した人が予想以上の金銭的負担を抱えることになりかねません。
さらに、税金の計算に必要な不動産の評価を誤ってしまうことも問題の一因です。各不動産の市場価値や評価方法は地域によって異なり、これを適切に理解しないまま相続手続きを進めてしまうと結果的に相続税が適切に計算されないことになります。例えば、相続する不動産が特に高価値である場合、適切な評価を行わないことで、相続税が大幅に未払いになることもあります。
これらの問題を未然に防ぐためには、事前に十分な情報を収集し、税理士などの専門家に相談することが効果的です。彼らの助言を基にした計画を立てることで、相続税の見落としや誤解を減らすことができます。また、必要書類や評価方法を事前に整理しておくことも、スムーズな申告につながります。
このように、相続における税金の見落としは、相続手続き全体に対して大きな影響を及ぼす場合があります。適切な対応を行うためには、専門家のサポートを受けることが非常に重要です。トラブルを避けるためにも、しっかりとした準備と理解をもって相続に臨む必要があります。
不動産の評価額をどう算出するか
不動産の評価額は相続において重要な要素です。評価方法を知っておくことで、無駄な税金を支払わずに済みます。
路線価と固定資産税評価額の違い
不動産の評価において、路線価と固定資産税評価額は重要な指標となりますが、これらには明確な違いがあります。まず、路線価とは、主に道路ごとに設定される土地の価格基準を指します。国税庁が毎年公表しているもので、相続税や贈与税の計算に利用されることが多いです。路線価は、周辺の取引事例をもとに算定されるため、地域によって異なるものの、同じエリア内の土地の価値を示す yksiの基準となります。
一方、固定資産税評価額は、地方自治体が不動産に対して課税を行うために設定する評価額です。この評価額は固定資産税を算定する際の基準となり、土地や建物の市場価値とは異なることがあります。一般的に固定資産税評価額は、実際の市場価格よりも低めに設定されることが多く、評価の基準時期や算出方法が国や自治体によって異なるため、一貫性がない場合もあります。
このように、路線価は相続税や贈与税を計算するための指標として使われ、固定資産税評価額は税金の計算基準となるため、用途が異なります。相続や不動産売買を考える際には、これらの評価の違いを理解し、正確に活用することが重要です。特に相続の際には、それぞれの評価額がどのように影響するのかを把握しておくことで、円滑な手続きを進める手助けとなります。
市場価格を反映した評価方法
不動産の評価方法には、市場価格を反映したいくつかのアプローチがあります。その中でも一般的なのは、取引事例比較法と収益還元法です。まず、取引事例比較法は、過去に同じ地域で実際に行われた不動産の取引事例を集め、それらの価格を分析して評価を行う方法です。この手法は、不動産の場所、広さ、用途などの条件が似た物件を調べることで、現在の市場価格を的確に捉えることができます。条件が近い取引事例が多いほど、より正確な評価を得ることが可能です。
次に、収益還元法は、投資物件の将来的な収益から評価額を算定する方法です。例えば、賃貸不動産の場合、その物件が生み出すであろう賃料収入を基に現在価値を計算します。この方法では、投資家が期待する利回りを考慮に入れ、不動産の投資価値を評価します。
市場価格を反映する評価方法を利用することで、不動産の真の価値を明確にすることができます。特に相続や売却を行う際には、正確な評価が求められますので、専門家の助言を得ながら適切な手法を選ぶことが大切です。そうすることで、不動産に関する意図や目的に沿った適正な価格を設定することができ、後のトラブルを防ぐことにもつながります。
相続放棄の方法と注意点
時には不動産の相続を放棄することが最良の選択肢となることがあります。放棄の方法とその注意点について詳述します。
相続放棄の手続き
相続放棄の手続きは、自分が相続人であることを放棄し、相続財産を一切受け取らないことを決定する重要なプロセスです。この手続きを選択することは、主に借金や負債が占める遺産を相続したくない場合に行われます。手続きは比較的簡単ですが、期限内に行うことが求められます。
まず、相続放棄の手続きを行うためには、家庭裁判所に申し立てを行う必要があります。申し立ての際には、相続を放棄する理由や、被相続人の情報を記載した書類を提出します。また、必要な書類としては、戸籍謄本や相続人であることを証明する書類が必要となります。これらの書類を揃え、家庭裁判所に提出することで手続きが開始されます。
相続放棄の申し立てには、特に注意すべき期限があります。故人が亡くなった日から3か月以内に申し立てを行う必要があり、これを過ぎてしまうと相続放棄ができなくなります。したがって、早めに判断し、必要な手続きを進めることが大切です。
手続きが受理されると、家庭裁判所から相続放棄の決定が下されます。この決定により、財産を一切受け取らないことが正式に認められるため、以降はその遺産に関する責任が免除されます。このように、相続放棄は慎重に考慮しながら進める必要がありますが、適切に手続きを行うことで不必要な負担を避けることができます。
放棄する際のリスクとメリット
相続放棄には、リスクとメリットが存在します。まず、メリットとしては、故人の借金や負債を引き継がずに済むことが挙げられます。特に、相続する遺産がマイナスの財産である場合、これを放棄することで経済的負担を避けられるのは大きな利点です。また、相続放棄を選択することで、他の相続人と話し合いが行いやすくなる場合もあります。
一方、リスクも存在します。相続放棄を行うことで、その後に故人の遺産に対する権利が完全に失われます。つまり、放棄した時点でその遺産に関する一切の権利が消滅し、他の相続人にその権利が移るため、もし後に遺産がプラスの面で重要な価値を持つことが分かっても、取り戻すことはできません。また、相続放棄を行った後に、他の財産から利益を得ることも難しくなります。
このように、相続放棄には経済的負担を軽減する一方で、権利の喪失という重大なリスクが伴いますので、十分に考慮した上で判断することが望まれます。専門家に相談し、自分の状況に合った選択をすることが重要です。
ユーザー体験談:不動産相続のリアルな声
実際に不動産相続を経験した方の体験談を通じて、実務で役立つ情報をお届けします。リアルなエピソードから学びましょう。
相続で直面した課題とその解決
相続において直面する課題の一つに、兄弟間の意見の対立があります。特に遺言書がない場合、法定相続人間で遺産の分配に関する意見が分かれることがよくあります。このような状況では、家族間に緊張が生まれることも少なくありません。
この課題を解決するためには、まず相続人全員でオープンな話し合いを行うことが重要です。相続人の意見や希望を丁寧に聞くことで、理解を深めることができます。また、遺産分割協議書を作成することで、合意を文書として残すことも効果的です。
さらに、専門家の助けを借りることも有用です。相続専門の行政書士や司法書士などの専門家に相談することで、公平な視点からのアドバイスを受けられ、トラブルの回避や解決への道筋を見つけることができます。このように、話し合いや専門家の助言を通じて、相続の課題に対処していくことが大切です。
馬場行政書士ができること
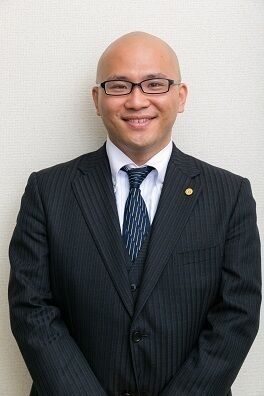
私は、前事務所から、約12年行政書士業務に携わり、主に相続、遺言、交通事故に関する相談を受けてきました。
馬場行政書士事務所でも、福岡、佐賀など、福岡近県において相続手続、遺言等について積極的に相談を受けております。
相続手続においては、相続人の確定のための戸籍の収集作業、相続人の一覧図の作成、財産目録の作成のための書類の収集作業、遺産分割協議書の作成、それに基づく預貯金の解約や不動産の名義変更等の具体的な遺産分割手続きまで、司法書士や税理士とも連携し、ワンストップでサポートいたします。
生命保険金等の請求、火災保険等の引継ぎや解約手続き、株式などの有価証券の名義変更、換価手続きなどにも対応いたします。
遺言書の作成に関しては、どのような遺言書を作成したいのか、すべきなのかの聞き取り調査から、必要書類の収集、公証役場との事前の打ち合わせ手続き、証人の手配、公証役場での遺言書作成の立会までワンストップで相談可能です。
遺言書等を通じて相続税対策のアドバイスもいたします。
また、遺言執行者として、作成された遺言の実現(遺言執行)のサポートもいたします。
相続、遺言等に関するご相談に関しては、初回1時間無料となっております。
事前予約いただければ、出張相談、土日、祝日でのご相談も受けております。
相続手続、遺言書の作成に関しては、お気軽にご相談ください。
馬場行政書士事務所
行政書士 馬場 祥紀
福岡県出身
平成18年 九州大学 法学部 卒業
平成21年 九州大学法科大学院 卒業
平成25年1月より久留米市にある上野行政書士事務所に勤務
平成26年4月 行政書士登録
令和5年8月より福岡市博多区で馬場行政書士事務所 開所
久留米の行政書士事務所勤務時代から、現在においても特に「相続」・「遺言」・「交通事故」の業務に力を入れています
