福岡市で知っておきたい相続税の基礎知識:いくらから税金が発生するの?
目次
-
相続税の基本:いくらから税金がかかるの?
-
基礎控除額を理解する
-
相続税の具体的な試算方法
-
-
相続税がかかる遺産の構成と種類
-
不動産と相続税
-
現金・預金と相続税
-
-
相続にまつわるよくある相談とその内容
-
相続税の申告に悩む方からの相談
-
非課税枠を利用するには?
-
-
相続税申告のプロセスの全容
-
必要書類と提出までの流れ
-
申告での注意点はこれ!
-
-
税理士によるサポートの利点と活用方法
-
税理士選びのポイントとは?
-
税理士との連携で得られる安心感
-
-
相続税対策としての生前贈与について
-
生前贈与の基本知識
-
効果的な生前贈与の活用法
-
-
相続税の支払い方法と期限について
-
相続税の支払い方法一覧
-
期限内に確実に支払うために
-
-
ケーススタディで学ぶ相続税の現実
-
相談事例から学ぶ相続税の課税パターン
-
相続税対策が成功した事例
-
-
馬場行政書士事務所ができること
相続税の基本:いくらから税金がかかるの?
相続税は全国で統一された基準によって計算されますが、実際にどのくらいの遺産で税金がかかるのか気になる方は多いです。特に福岡市にお住まいの方で相続を考えている方にとって、具体的な数字や計算方法は避けて通れない重要ポイントです。
基礎控除額を理解する
相続税を考える際に、基礎控除額について理解することが重要です。相続税が発生するかどうかの境目となるこの基礎控除額は、「3000万円+600万円×法定相続人の数」によって計算されます。この計算式から、基礎控除額がどのように決まるのかを詳しく見ていきましょう。
例えば、法定相続人が一人の場合、基礎控除額は3000万円です。二人の場合は3600万円、三人の場合は4200万円と、法定相続人が増えるごとに600万円ずつ加算されます。このように、相続人の数が多ければ多いほど、より多くの財産を無税で相続できる可能性が高くなります。したがって、相続人の人数は非常に重要な要素となります。
福岡市にお住まいの方々も、この基礎控除額を意識することが必要です。例えば、遺産総額が基礎控除額を下回る場合、相続税は発生しません。言い換えれば、遺産を評価して基礎控除額と照らし合わせることで、相続税が発生するかどうかを判断できるのです。また、基礎控除額を超える遺産がある場合、その超えた部分に対して課税されることになります。
基礎控除額を理解することで、相続の計画を立てる際に大きな助けとなります。例えば、相続時にどのような対策ができるのか、また不動産や現金、預金がどの程度の影響を及ぼすのかを考える際にも、この知識が生きてきます。逆に、基礎控除額を知らないままで相続を進めてしまうと、思わぬ税負担に直面することもあり得るため、注意が必要です。
相続税に関する理解を深めることは、将来の不安を軽減する一歩となります。福岡市で相続を考えている方々は、この基礎控除額を是非確認し、相続税がどのように影響するのかを把握しておきましょう。これにより、相続に関連する問題に対する心構えや準備が整うことになります。
相続税の具体的な試算方法
相続税の試算を行う際には、まず遺産総額を把握することが重要です。遺産総額とは、故人が残したすべての財産の合計を指します。この遺産には、不動産、現金、預金、株式など、様々な形態の財産が含まれます。それぞれの評価を行い、合計金額を算出した後に、基礎控除額を差し引くことで課税遺産総額を求めることができます。
具体的な試算方法を通じて、この手順を詳しく説明しましょう。例えば、遺産総額が4000万円だとします。このとき、法定相続人の数が1人だと仮定すると、基礎控除額は3600万円となります。この基礎控除額を遺産総額から引くことで、課税遺産総額が求まります。
計算は以下のようになります。
1. 遺産総額:4000万円
2. 基礎控除額(法定相続人1人の場合):3600万円
3. 課税遺産総額:4000万円 - 3600万円 = 400万円
この試算の結果、課税遺産総額が400万円であることが分かりました。この部分に対して相続税が課税されます。相続税の税率は、課税遺産総額に応じて異なるため、次のステップでは税率を用いて相続税額を計算します。
例えば、課税遺産総額の400万円に対して適用される税率が10%だと仮定すると、相続税額は次のように計算されます。
相続税:400万円 × 10% = 40万円
この結果、400万円の課税遺産総額に対して、相続税は40万円ということになります。このように、具体的な試算を行うことで、相続税額がどの程度になるのかを事前に把握できます。
この試算のプロセスを理解することは、相続税に関する計画を立てる上で非常に重要です。自分の状況に応じた適切な試算を行うことで、相続税の負担を軽減するための対策を考える手助けとなります。また、相続税について不安がある方は、専門家に相談することも視野に入れておくと良いでしょう。専門家のアドバイスを受けることで、より正確かつ効果的な相続税対策を講じることが可能になります。
相続税がかかる遺産の構成と種類
多くの人が実際にかかる金額について悩むことが多い相続税。遺産の構成によって課税の有無や額は異なります。ここではどのような財産が相続税の対象となるのか、その点を整理していきます。
不動産と相続税
不動産は、多くの場合、相続時に大きな影響を及ぼす資産です。相続税の計算において、不動産の評価は特に重要な要素となります。相続税は、遺産総額が基礎控除額を超える部分に対して課税されるため、不動産の価値が高い場合、その税負担も大きくなる可能性があります。
まず、不動産の評価方法について理解しておきましょう。相続税において不動産は、「相続税評価額」として評価されます。この評価額は、実際の売買価格とは異なり、税法に基づいて算出されます。評価方式には、いくつかの方法がありますが、一般的なものは「路線価方式」と「倍率方式」の二つです。
路線価方式は、道路に面した土地に対する価額を基に、土地の評価額を算出する方法です。この方式では、国税庁が毎年公表する路線価を参考にします。特に都市部や商業地では、路線価が実際の市場価格に近い場合があります。一方、倍率方式は、公示価格に掛ける倍率を使って評価額を求める方法で、農地や山林などの特定の不動産に適用されることが多いです。
例えば、福岡市にある不動産を相続する場合、その土地や建物の相続税評価額を正確に算出することが求められます。これにより、相続税がいくら発生するのかを事前に把握できます。また、不動産の評価額は、地域や状況によって変動するため、最新の情報を確認することが大切です。
不動産が相続財産に含まれる場合、相続税の評価額に基づいて相続税が課せられます。つまり、不動産の価値が高ければ高いほど、相続税の負担も増えることになるため、計画的な相続対策が必要です。たとえば、相続に伴う不動産の処分や生前贈与を検討することも、有効な手段となります。
さらに、不動産相続においては、物件の管理や売却、相続人間の調整が求められることから、事前の準備が重要になります。専門家のアドバイスを受けることで、より効果的な不動産の相続対策が立てられるでしょう。相続税や不動産の取り扱いについてしっかりと理解しておくことで、大切な資産を守ることができます。
現金・預金と相続税
現金や預金も相続において重要な資産であり、相続税の対象となります。故人が残した現金や銀行預金は、全体の遺産総額に加算され、その額に応じて相続税が課税されます。したがって、財産の一部として現金や預金を含めることを理解しておくことが大切です。
まず、相続税の計算において、現金や預金は瞬時に評価ができるため、比較的分かりやすい資産とされています。具体的には、故人が持っていた現金や預金口座の残高を確認し、その金額を遺産総額に加えます。この時、口座に入っている金額がそのまま評価額として扱われますので、余計な手続きは必要ありません。
例えば、相続人が故人の預金口座を調べた結果、500万円が残っていたとします。この500万円は直接相続財産に加算され、基礎控除額と照らし合わせて課税遺産総額を算出します。法定相続人が一人の場合の基礎控除額が3600万円であるなら、その500万円は基礎控除を超えることはないため、相続税は発生しないことになります。
ただし、特に注意が必要なのは、預金の管理と相続手続きです。預金は相続人の名義に書き換える必要がありますので、相続税の申告と合わせて早めに手続きを行うことが重要です。また、預金通帳や銀行書類が失われないよう、整理して保管しておくことも勧められます。
他にも、故人が生前に貯蓄していた資産の状況を把握することも大切です。例えば、終活をしている方が多い中で生前に贈与を行った場合、それがどう相続税に影響するのかも考慮する必要があります。生前にすでに贈与を行っている場合、贈与税が課税されることがあるため、その点についても専門家と相談しながら進めると良いでしょう。
現金や預金は、相続において最も直接的な資産であり、正確な評価が相続税の試算に結びつきます。相続税についての知識を深めることで、相続時のトータルコストを把握しやすくなります。したがって、現金や預金に関する整理・管理は、相続を円滑に進めるための重要な要素の一つです。相続税対策を考える中で、専門家の力を借りることも一つの方法です。
相続にまつわるよくある相談とその内容
相続に関しては多くの方が様々な疑問を抱きます。特に相続税については、どのようにして申告するのか、どこまでが非課税なのか等、具体的な相談事例を元にご紹介します。
相続税の申告に悩む方からの相談
相続税の申告に関する悩みは、多くの方々が抱える共通の問題です。特に大切な家族や親族の遺産を相続する際には、その税金についての理解が求められます。相談内容としてよく挙げられるのは、「親からの遺産がどのように課税されるのか」「申告に必要な書類は何か」といった質問です。
例えば、相続人が多い場合や、遺産の内容が複雑な場合、どのように資産を評価し、申告するべきか不安になる方は少なくありません。特に不動産を含む場合は、その評価額の算出に頭を悩ますことが多いです。遺産総額が基礎控除額を超えた場合、相続税が発生しますので、その計算が不安要素となることが一般的です。
申告にあたっては、遺産の評価をしっかり行い、正確な情報をもとに申告書を作成する必要があります。しかし、遺産の内訳や金額をどう整理して良いか分からなくなることもあります。こうした場合、税理士や専門家に相談することが有効です。専門家は相続税の計算や必要書類の用意、さらには申告手続き全般においてもサポートを提供してくれます。
また、申告期限も重要なポイントです。相続税の申告は、通常、相続開始から10か月以内に行う必要があります。この期限を過ぎてしまうと、延滞税が発生するため、スケジュール管理も大切です。自分で申告を行う際には、必要な書類を整理し、期限内に手続きを完了することが求められます。
よくある悩みの一つに、非課税の範囲についての不安があります。多くの相続人は、どこまでの資産が非課税になるのか理解しておらず、結果的に負担が大きくなってしまうことがあります。この点についても、専門的な知識を持つ者に相談することで、誤解を減らし、スムーズな手続きにつなげることが可能です。
相続税の申告は複雑であるため、不明点や不安がある場合は、早めに専門家に相談することをお勧めします。これによって、安心して相続手続きを進めることができるでしょう。
非課税枠を利用するには?
相続税の負担を軽減するためには、非課税枠を上手に利用することが重要です。非課税枠とは、基礎控除額や特定の条件を満たす財産が、相続税の課税対象とならない部分を指します。これを理解することで、相続税の計算において優位に立つことが可能になります。
まず、基礎控除額についてですが、これは「3000万円+600万円×法定相続人の数」で計算されます。例えば、法定相続人が1人の場合、基礎控除額は3600万円となります。この基礎控除額を上回らない遺産であれば、相続税は発生しません。そのため、まずは自分の遺産総額がこの基礎控除額を下回るのか確認することが第一歩です。
また、非課税枠の利用には特定の制度も存在します。たとえば、配偶者に対する相続税の特別控除があります。この制度では、配偶者が相続した財産に対しては、一定の金額まで非課税とされます。この金額は、亡くなった方の配偶者が相続した財産の評価額が1億6000万円または遺産のすべての額のうちいずれか高い方まで非課税となります。この制度を有効に活用することで、配偶者の相続税負担を軽減できます。
さらに、生前贈与を行うことで相続時の負担を軽減する方法もあります。生前に贈与された財産は、相続税の対象から外れるため、計画的に贈与を行うことで相続時の資産を減らし、非課税枠を最大限に活用することが可能になります。この場合、贈与税の非課税枠(基礎控除額)を意識しながら、タイミングや金額を検討することが重要です。
非課税枠を利用することで、相続税を軽減し、資産をより多くの相続人に残すことができるようになります。ただし、非課税枠に関する知識は複雑なため、具体的な計画を立てる際には、専門家に相談することをお勧めします。税理士などの専門家は、最新の制度や法令に基づいたアドバイスを提供してくれるため、安心して相続手続きを進めるための大きな助けとなるでしょう。
相続税申告のプロセスの全容
実際に相続税を申告する場合、どのような手続きを踏まなければならないのでしょうか。申告についての流れや注意すべき点を詳しく解説します。スムーズな申告のために備えましょう。
必要書類と提出までの流れ
相続税の申告を行うためには、必要書類を準備し、提出までの流れを理解することが重要です。正しい手続きを踏むことで、スムーズに申告ができるようになります。
まず、相続税の申告に必要な書類には以下のものがあります。
1. 相続税申告書:相続人や遺産の内容を記載する基本のフォームです。これには相続人の数や関係、遺産総額などを記入します。
2. 遺言書の写し:故人が遺言を残している場合、その内容を確認するために必要です。
3. 戸籍謄本や住民票:相続人の確定に必要な書類として、戸籍謄本や住民票が求められます。また、故人の戸籍謄本も必要です。
4. 遺産を示す書類:不動産の登記簿謄本や評価証明書、預金の通帳の写し、株式の取引明細など、遺産の内容を明らかにするための書類も必要です。
書類を準備したら、次は申告書の作成に進みます。相続税申告書は、税務署のウェブサイトからダウンロードすることができ、必要事項を記入します。また、遺産の評価額についても詳しく記載することが求められます。
申告書を作成したら、提出先の税務署に持参または郵送で提出します。通常、相続税の申告は、相続開始の日から10か月以内に行う必要がありますので、早めに準備を進めることが大切です。
申告書を提出した後は、税務署からの通知を待つことになります。税務署が申告内容を審査し、必要に応じて確認のための照会が行われることもあります。したがって、申告書には正確な情報を記載し、必要書類も整えておくことが重要です。
このように、相続税の申告には準備と手続きが必要です。必要書類を整えて流れを理解することで、申告を円滑に進めることができます。もし不安や疑問がある場合は、税理士や専門家に相談することで、より安心して申告手続きを進められるでしょう。
申告での注意点はこれ!
相続税の申告を行う際には、いくつかの注意点に留意することが大切です。適切な手続きを踏まなければ、思わぬトラブルや負担増を招くことがありますので、以下のポイントを確認しておきましょう。
まず、申告書には誤った情報や不完全な情報を記載しないようにしましょう。相続税の計算は、遺産の評価が正確であることが前提です。もしも評価額に誤りがあった場合、追加で税金を支払わなければならなくなる可能性があります。また、遺産の種類や金額を隠すことは、後々の問題を引き起こす可能性があるため、透明性を持って記載することが求められます。
次に、申告期限を厳守することが欠かせません。相続税の申告は、相続の開始日から10か月以内に行わなければならず、期限を過ぎると延滞税が発生することになります。このため、早めに準備を進め、必要な書類を整えておくことが重要です。
さらに、相続税が課せられるかどうかは、基礎控除額をしっかりと把握しておくことでも変わってきます。基礎控除を超える遺産を相続した場合、どの部分に対して税金が発生するのかを理解しておくと、事前に必要な準備ができるようになります。
また、専門家への相談も効果的です。税理士といった専門家にアドバイスを受けることで、細かな手続きや申告内容について不安を減らし、適切な判断をすることができます。特に、複雑な遺産の内容や多くの法定相続人がいる場合は、その負担を軽減するためにも、プロの力を借りることが賢明です。
これらの注意点を押さえつつ、相続税の申告を行うことで、安心して手続きを進めることができるでしょう。しっかりとした準備と理解を持って、相続に挑むことが重要です。
税理士によるサポートの利点と活用方法
相続税の申告には専門的な知識が必要であり、多くの方が税理士によるサポートを受けています。ここでは税理士の利点と活用方法をご紹介します。より安心で確実な申告を目指しましょう。
税理士選びのポイントとは?
税理士を選ぶ際には、いくつかのポイントを考慮することで、自分に合った信頼できる専門家を見つけることができます。まず、税理士の専門性を確認することが重要です。相続税や相続に関する問題は非常に専門的であり、この領域に精通している税理士を選ぶことで、より的確なアドバイスを受けることができます。
次に、経験年数や実績について調べてみましょう。経験豊富な税理士は、さまざまなケースに対応するノウハウを持っているため、安心感があります。また、過去の事例を参考にするとその税理士が過去にどのような問題を解決してきたのかがわかり、自分の状況に合った助言を期待できるでしょう。
さらに、コミュニケーションの取りやすさも重要なポイントです。税理士との信頼関係を築くことが大切ですので、対話を通じて不安や疑問を適切に解消できる相手を選びましょう。初回相談の際に質問を持っていくことで、その税理士の対応力や説明の分かりやすさを判断することができます。
また、料金体系についても確認しておくことが肝要です。料金が明確であることは重要で、追加費用が発生する可能性も十分に把握しておきたいところです。見積もりをいくつか比較することで、納得できる料金の範囲を調べられます。
最後に、他の相続人や知人からの推薦や口コミも参考にすると良いでしょう。実際に利用した人の意見を聞くことで、その税理士の信頼性や対応の質をより把握できます。これらのポイントを踏まえて、適切な税理士を選ぶことで、相続税の申告や対策を安心して進めることができるでしょう。
税理士との連携で得られる安心感
税理士との連携は、相続税の申告や対策を行う上で大きな安心感をもたらします。税理士は法律や税務に関する専門的な知識を持っており、それに基づいた的確なアドバイスを提供してくれます。これにより、自分だけでは解決が難しい複雑な問題に対しても、頼れるサポートを受けることができます。
税理士と連携することで、相続税の計算や申告の手続きがスムーズに行えるようになります。例えば、資産評価や必要書類の整理、さらには申告書の作成についても、専門家の手に委ねることで細部にわたる正確さが保証されます。誤った申告を避けることができ、結果として税務署からの問い合わせやトラブルも軽減されるでしょう。
さらに、税理士は相続に関連する法律や制度の変化にも敏感であり、最新の情報を提供してくれます。これにより、自分が直面するかもしれないリスクや機会について適切なアドバイスを受けることができます。特に相続税に関しては、非課税枠の利用や生前贈与の戦略など、多様なアプローチが存在しますが、税理士の知見により効率的なプランを立てることができます。
相続は感情的な要素が強いものですが、税理士との連携を通じて、公正で冷静な視点を持つことができるため、相続全体をより明確に捉えられるようになります。また、税理士との信頼関係が築けることで、生じる悩みや不安も軽減され、相続に向けた準備を心穏やかに進められるでしょう。このように、税理士の存在は、相続税対策にとって心強い味方となるのです。
相続税対策としての生前贈与について
相続税を少なくするための方法として、生前贈与が注目されています。ここでは、生前贈与についての基礎知識とその効果的な活用方法を解説します。
生前贈与の基本知識
生前贈与は、相続税対策として非常に有効な手段の一つです。生前贈与とは、亡くなる前に親族や他の人に財産を贈ることであり、これにより相続時の財産の総額を減らすことができます。生前に贈与された財産は、相続税の対象には含まれないため、この方法を利用することで相続税の負担を軽減することが可能です。
生前贈与には、贈与税が課せられるため注意が必要です。しかし、毎年110万円までの贈与は非課税となります。このため、定期的に親族に贈与を行うことで、実質的な贈与税の負担を軽減し、相続財産の圧縮が図れるのです。たとえば、法定相続人に毎年少しずつ贈与を行うことで、贈与税の非課税枠を活用しながら、相続税対策につなげることができます。
また、贈与を行う際には、贈与の内容や目的を明確にし、記録を残すことが大切です。贈与契約書を作成し、詳細を記載しておくことで、後々のトラブルを防ぐことができます。また、贈与に関する手続きをきちんと行うことで、税務署から求められる場合にも備えることができます。
このように、生前贈与は相続税対策において重要な位置を占める手法です。事前に計画を立て、専門家のアドバイスを受けながら進めることで、効果的な相続対策が期待できるでしょう。家族や親しい人々との関係を大切にしながら、適切な引き継ぎを行うことが、円滑な相続につながります。
効果的な生前贈与の活用法
効果的な生前贈与を活用するためには、いくつかのポイントを押さえておくことが重要です。まず、毎年の贈与の非課税枠を最大限に活用することが基本です。毎年110万円までの贈与は税金がかからないため、年間を通じて少しずつ贈与を行うことで、相続財産を効率的に減らすことができます。親族や子どもに対して、定期的に小額ずつ贈与を行う計画を立てましょう。
また、贈与対象の選定も考慮すべきです。現金だけでなく、不動産や株式、物品などさまざまな資産を贈与することができます。特に、不動産を贈与する場合、代替プランを検討し、将来の相続税を見越して進めると良いでしょう。贈与する際は、相手との関係を明確にし、意図的な贈与であることを示すためにも、贈与契約書や確認書を作成することが推奨されます。
さらに、贈与を行うタイミングも重要です。生活に支障をきたさない範囲で贈与を行うことで、受贈者がその資産を将来にわたり有効に活用できるように配慮しましょう。生前贈与は、心豊かに財産を託す手段とも言えますので、相手の生活の質を向上させることを考えた贈与が望ましいと言えます。
このように、効果的な生前贈与を行うことで相続税対策を進めながら、家庭内の資産を円滑に次世代へとつなげることができるでしょう。贈与計画は専門家と相談し、適切な戦略を立てることで、より効果的な結果を得ることが可能です。
相続税の支払い方法と期限について
相続税が課せられる場合、どのように支払うのか、その期限について知っておくことが重要です。払い方の選択肢と期限内に支払うためのテクニックをお伝えします。
相続税の支払い方法一覧
相続税の支払い方法は、いくつかの選択肢があります。まず、一般的な方法としては、一括支払いが挙げられます。この方法では、相続税の計算結果に基づいて、指定された期限内に全額を納付します。期限は相続開始から10か月以内となっているため、期限内に資金を準備する必要があります。
次に、分割納付という選択肢もあります。これは、相続税の金額が大きい場合に利用でき、納付回数や期間を分けて支払うことが可能です。具体的には、3年から最大5年間にわたって分割で支払うことができます。
また、相続税が課せられる財産が不動産の場合には、物納が選択されることもあります。物納では、相続税を現金ではなく、相続した不動産などの資産によって支払うことができるため、資金繰りが困難な場合に助かります。ただし、物納の際には、相続税評価額に基づく一定の条件を満たす必要があります。
これらの支払い方法は、各家庭の経済状況や財産構成に応じて選択することが重要です。事前に方法を検討し、必要な手続きを行うことで円滑な相続手続きを進めることができるでしょう。
期限内に確実に支払うために
相続税を期限内に確実に支払うためには、計画的な準備が必要です。まず、相続が発生した時点で、相続税の納付期限が10か月であることを意識しましょう。この期限を前提に、必要な資金を早めに確保するための計画を立てることが重要です。
資金の準備には、現金や預金の確認を行い、必要に応じて売却可能な資産を検討することも含まれます。また、相続税の試算を早めに行い、具体的な納付額を把握することが必要です。この時、税理士に相談して正確な見積もりを依頼することで、安心感が得られます。
さらに、納付方法を理解し、適切な手続きを行うことも大切です。一括納付か分割納付か、どの方法が自分に合っているのかを考え、計画的に実行しましょう。これらの対策を講じることで、相続税の納付を期限内に確実に行うことができるでしょう。
ケーススタディで学ぶ相続税の現実
最後に、相続税について具体的なケーススタディを通して学んでみましょう。福岡市での事例を基に、実際の相続税の計算や納税の流れをリアルに体感しましょう。
相談事例から学ぶ相続税の課税パターン
相続税の課税パターンは、実際の事例を通じて学ぶことができます。一例として、Aさんのケースを考えてみましょう。Aさんは、家族から相続した不動産と預金を合わせて7000万円の遺産がありました。法定相続人は1人で、基礎控除額は3600万円です。課税対象となる遺産総額は3400万円で、これに対して相続税が課税されます。
具体的には、課税遺産総額3400万円に基づく税率を適用することになります。このように、課税パターンは遺産の内容や法定相続人の数によって異なりますので、他のケースでも具体的な数値を考慮しながら学ぶことが重要です。これにより、自分の相続ケースにどのように影響があるのかを理解しやすくなります。
相続税対策が成功した事例
相続税対策が成功した事例として、Bさんのケースを紹介します。Bさんは、親からの遺産が8000万円にのぼる不動産と現金を所有していました。相続税の負担を軽減するため、Bさんは生前贈与を活用しました。毎年110万円の非課税枠を利用し、親から子どもに少しずつ贈与を行った結果、5年で550万円を贈与しました。
この生前贈与によって、相続時の課税遺産総額は7450万円に減少しました。さらに、Bさんは相続開始前に不動産の評価額を見直し、適切な評価証明書を取得しておくことで、税務署からの評価額を事前に把握しました。このように、計画的な生前贈与と事前の準備により、Bさんは相続税の負担を大幅に軽減することに成功しました。
馬場行政書士事務所ができること
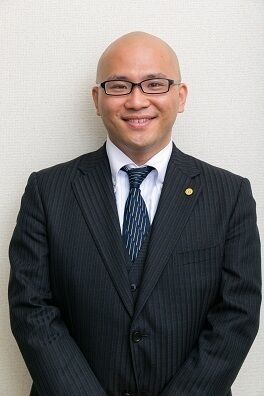
私は、前事務所から、約12年行政書士業務に携わり、主に相続、遺言、交通事故に関する相談を受けてきました。
馬場行政書士事務所でも、福岡、佐賀など、福岡近県において相続手続、遺言等について積極的に相談を受けております。
相続手続においては、相続人の確定のための戸籍の収集作業、相続人の一覧図の作成、財産目録の作成のための書類の収集作業、遺産分割協議書の作成、それに基づく預貯金の解約や不動産の名義変更等の具体的な遺産分割手続きまで、司法書士や税理士とも連携し、ワンストップでサポートいたします。
生命保険金等の請求、火災保険等の引継ぎや解約手続き、株式などの有価証券の名義変更、換価手続きなどにも対応いたします。
遺言書の作成に関しては、どのような遺言書を作成したいのか、すべきなのかの聞き取り調査から、必要書類の収集、公証役場との事前の打ち合わせ手続き、証人の手配、公証役場での遺言書作成の立会までワンストップで相談可能です。
遺言書等を通じて相続税対策のアドバイスもいたします。
また、遺言執行者として、作成された遺言の実現(遺言執行)のサポートもいたします。
相続、遺言等に関するご相談に関しては、初回1時間無料となっております。
事前予約いただければ、出張相談、土日、祝日でのご相談も受けております。
相続手続、遺言書の作成に関しては、馬場行政書士事務所にお気軽にご相談ください。
馬場行政書士事務所
行政書士 馬場 祥紀
福岡県出身
平成18年 九州大学 法学部 卒業
平成21年 九州大学法科大学院 卒業
平成25年1月より久留米市にある上野行政書士事務所に勤務
平成26年4月 行政書士登録
令和5年8月より福岡市博多区で馬場行政書士事務所 開所
久留米の行政書士事務所勤務時代から、現在においても特に「相続」・「遺言」・「交通事故」の業務に力を入れています
内のエリア紹介
- 青葉
- 青葉一丁目
- 青葉二丁目
- 青葉三丁目
- 青葉四丁目
- 青葉五丁目
- 青葉六丁目
- 青葉七丁目
- 香椎
- 勝馬
- 上和白
- 西戸崎
- 志賀島
- 下原
- 名子
- 奈多
- 浜男
- 弘
- 三苫
- 大岳
- 大岳一丁目
- 大岳二丁目
- 大岳三丁目
- 大岳四丁目
- 貝塚団地
- 香椎一丁目
- 香椎二丁目
- 香椎三丁目
- 香椎四丁目
- 香椎五丁目
- 香椎六丁目
- 香椎駅東
- 香椎駅東一丁目
- 香椎駅東二丁目
- 香椎駅東三丁目
- 香椎駅東四丁目
- 香椎駅前
- 香椎駅前一丁目
- 香椎駅前二丁目
- 香椎駅前三丁目
- 香椎台
- 香椎台一丁目
- 香椎台二丁目
- 香椎台三丁目
- 香椎台四丁目
- 香椎台五丁目
- 香椎団地
- 香椎照葉
- 香椎照葉一丁目
- 香椎照葉二丁目
- 香椎照葉三丁目
- 香椎照葉四丁目
- 香椎照葉五丁目
- 香椎照葉六丁目
- 香椎照葉七丁目
- 香椎浜
- 香椎浜一丁目
- 香椎浜二丁目
- 香椎浜三丁目
- 香椎浜四丁目
- 香椎浜ふ頭
- 香椎浜ふ頭一丁目
- 香椎浜ふ頭二丁目
- 香椎浜ふ頭三丁目
- 香椎浜ふ頭四丁目
- 香住ヶ丘
- 香住ヶ丘一丁目
- 香住ヶ丘二丁目
- 香住ヶ丘三丁目
- 香住ヶ丘四丁目
- 香住ヶ丘五丁目
- 香住ヶ丘六丁目
- 香住ヶ丘七丁目
- 蒲田
- 蒲田一丁目
- 蒲田二丁目
- 蒲田三丁目
- 蒲田四丁目
- 蒲田五丁目
- 雁の巣
- 雁の巣一丁目
- 雁の巣二丁目
- 郷口町
- 西戸崎一丁目
- 西戸崎二丁目
- 西戸崎三丁目
- 西戸崎四丁目
- 西戸崎五丁目
- 西戸崎六丁目
- 塩浜
- 塩浜一丁目
- 塩浜二丁目
- 塩浜三丁目
- 下原一丁目
- 下原二丁目
- 下原三丁目
- 下原四丁目
- 下原五丁目
- 社領
- 社領一丁目
- 社領二丁目
- 社領三丁目
- 城浜団地
- 高美台
- 高美台一丁目
- 高美台二丁目
- 高美台三丁目
- 高美台四丁目
- 多々良
- 多々良一丁目
- 多々良二丁目
- 多の津
- 多の津一丁目
- 多の津二丁目
- 多の津三丁目
- 多の津四丁目
- 多の津五丁目
- 千早
- 千早一丁目
- 千早二丁目
- 千早三丁目
- 千早四丁目
- 千早五丁目
- 千早六丁目
- 土井
- 土井一丁目
- 土井二丁目
- 土井三丁目
- 土井四丁目
- 唐原
- 唐原一丁目
- 唐原二丁目
- 唐原三丁目
- 唐原四丁目
- 唐原五丁目
- 唐原六丁目
- 唐原七丁目
- 名子一丁目
- 名子二丁目
- 名子三丁目
- 名島
- 名島一丁目
- 名島二丁目
- 名島三丁目
- 名島四丁目
- 名島五丁目
- 奈多一丁目
- 奈多二丁目
- 奈多三丁目
- 奈多団地
- 箱崎
- 箱崎一丁目
- 箱崎二丁目
- 箱崎三丁目
- 箱崎四丁目
- 箱崎五丁目
- 箱崎六丁目
- 箱崎七丁目
- 箱崎ふ頭
- 箱崎ふ頭一丁目
- 箱崎ふ頭二丁目
- 箱崎ふ頭三丁目
- 箱崎ふ頭四丁目
- 箱崎ふ頭五丁目
- 箱崎ふ頭六丁目
- 筥松
- 筥松一丁目
- 筥松二丁目
- 筥松三丁目
- 筥松四丁目
- 筥松新町
- 八田
- 八田一丁目
- 八田二丁目
- 八田三丁目
- 八田四丁目
- 原田
- 原田一丁目
- 原田二丁目
- 原田三丁目
- 原田四丁目
- 東浜
- 東浜一丁目
- 東浜二丁目
- 二又瀬
- 二又瀬新町
- 馬出
- 馬出一丁目
- 馬出二丁目
- 馬出三丁目
- 馬出四丁目
- 馬出五丁目
- 馬出六丁目
- 舞松原
- 舞松原一丁目
- 舞松原二丁目
- 舞松原三丁目
- 舞松原四丁目
- 舞松原五丁目
- 舞松原六丁目
- 松香台
- 松香台一丁目
- 松香台二丁目
- 松崎
- 松崎一丁目
- 松崎二丁目
- 松崎三丁目
- 松崎四丁目
- 松島
- 松島一丁目
- 松島二丁目
- 松島三丁目
- 松島四丁目
- 松島五丁目
- 松島六丁目
- 松田
- 松田一丁目
- 松田二丁目
- 松田三丁目
- 御島崎
- 御島崎一丁目
- 御島崎二丁目
- 水谷
- 水谷一丁目
- 水谷二丁目
- 水谷三丁目
- 三苫一丁目
- 三苫二丁目
- 三苫三丁目
- 三苫四丁目
- 三苫五丁目
- 三苫六丁目
- 三苫七丁目
- 三苫八丁目
- みどりが丘
- みどりが丘一丁目
- みどりが丘二丁目
- みどりが丘三丁目
- みなと香椎
- みなと香椎一丁目
- みなと香椎二丁目
- みなと香椎三丁目
- 美和台
- 美和台一丁目
- 美和台二丁目
- 美和台三丁目
- 美和台四丁目
- 美和台五丁目
- 美和台六丁目
- 美和台七丁目
- 美和台新町
- 若宮
- 若宮一丁目
- 若宮二丁目
- 若宮三丁目
- 若宮四丁目
- 若宮五丁目
- 和白
- 和白一丁目
- 和白二丁目
- 和白三丁目
- 和白四丁目
- 和白五丁目
- 和白六丁目
- 和白丘
- 和白丘一丁目
- 和白丘二丁目
- 和白丘三丁目
- 和白丘四丁目
- 和白東
- 和白東一丁目
- 和白東二丁目
- 和白東三丁目
- 和白東四丁目
- 和白東五丁目
- 下和白
- 金平
- 堅粕
- 多田羅
- 津屋
- 福工大前
- 九産大前
- 香椎
- 千早
- 箱崎
- 西戸崎
- 海ノ中道
- 雁ノ巣
- 奈多
- 和白
- 香椎神宮
- 舞松原
- 土井
- 貝塚
- 名島
- 西鉄千早
- 香椎宮前
- 西鉄香椎
- 香椎花園前
- 唐の原
- 三苫
- 馬出九大病院前
- 箱崎宮前
- 箱崎九大前
- 相生町
- 相生町一丁目
- 相生町二丁目
- 相生町三丁目
- 青木
- 青木一丁目
- 青木二丁目
- 井相田
- 井相田一丁目
- 井相田二丁目
- 井相田三丁目
- 板付
- 板付一丁目
- 板付二丁目
- 板付三丁目
- 板付四丁目
- 板付五丁目
- 板付六丁目
- 板付七丁目
- 浦田
- 浦田一丁目
- 浦田二丁目
- 榎田
- 榎田一丁目
- 榎田二丁目
- 堅粕
- 金隈
- 上臼井
- 雀居
- 下臼井
- 下月隈
- 東平尾
- 立花寺
- 大井
- 大井一丁目
- 大井二丁目
- 沖浜町
- 堅粕一丁目
- 堅粕二丁目
- 堅粕三丁目
- 堅粕四丁目
- 堅粕五丁目
- 金の隈
- 金の隈一丁目
- 金の隈二丁目
- 金の隈三丁目
- 上川端町
- 上呉服町
- 上牟田
- 上牟田一丁目
- 上牟田二丁目
- 上牟田三丁目
- 神屋町
- 祇園町
- 銀天町
- 銀天町一丁目
- 銀天町二丁目
- 銀天町三丁目
- 空港前
- 空港前一丁目
- 空港前二丁目
- 空港前三丁目
- 空港前四丁目
- 空港前五丁目
- 御供所町
- 寿町
- 寿町一丁目
- 寿町二丁目
- 寿町三丁目
- 古門戸町
- 三筑
- 三筑一丁目
- 三筑二丁目
- 山王
- 山王一丁目
- 山王二丁目
- 東雲町
- 東雲町一丁目
- 東雲町二丁目
- 東雲町三丁目
- 東雲町四丁目
- 下川端町
- 下呉服町
- 昭南町
- 昭南町一丁目
- 昭南町二丁目
- 昭南町三丁目
- 新和町
- 新和町一丁目
- 新和町二丁目
- 須崎町
- 住吉
- 住吉一丁目
- 住吉二丁目
- 住吉三丁目
- 住吉四丁目
- 住吉五丁目
- 石城町
- 大博町
- 竹丘町
- 竹丘町一丁目
- 竹丘町二丁目
- 竹丘町三丁目
- 竹下
- 竹下一丁目
- 竹下二丁目
- 竹下三丁目
- 竹下四丁目
- 竹下五丁目
- 築港本町
- 千代
- 千代一丁目
- 千代二丁目
- 千代三丁目
- 千代四丁目
- 千代五丁目
- 千代六丁目
- 月隈
- 月隈一丁目
- 月隈二丁目
- 月隈三丁目
- 月隈四丁目
- 月隈五丁目
- 月隈六丁目
- 綱場町
- 対馬小路
- 店屋町
- 東光
- 東光一丁目
- 東光二丁目
- 東光寺町
- 東光寺町一丁目
- 東光寺町二丁目
- 那珂
- 那珂一丁目
- 那珂二丁目
- 那珂三丁目
- 那珂四丁目
- 那珂五丁目
- 那珂六丁目
- 中呉服町
- 中洲
- 中洲一丁目
- 中洲二丁目
- 中洲三丁目
- 中洲四丁目
- 中洲五丁目
- 中洲中島町
- 奈良屋町
- 西月隈
- 西月隈一丁目
- 西月隈二丁目
- 西月隈三丁目
- 西月隈四丁目
- 西月隈五丁目
- 西月隈六丁目
- 西春町
- 西春町一丁目
- 西春町二丁目
- 西春町三丁目
- 西春町四丁目
- 博多駅中央街
- 博多駅東
- 博多駅東一丁目
- 博多駅東二丁目
- 博多駅東三丁目
- 博多駅前
- 博多駅前一丁目
- 博多駅前二丁目
- 博多駅前三丁目
- 博多駅前四丁目
- 博多駅南
- 博多駅南一丁目
- 博多駅南二丁目
- 博多駅南三丁目
- 博多駅南四丁目
- 博多駅南五丁目
- 博多駅南六丁目
- 春町
- 春町一丁目
- 春町二丁目
- 春町三丁目
- 半道橋
- 半道橋一丁目
- 半道橋二丁目
- 比恵町
- 東公園
- 東月隈
- 東月隈一丁目
- 東月隈二丁目
- 東月隈三丁目
- 東月隈四丁目
- 東月隈五丁目
- 東那珂
- 東那珂一丁目
- 東那珂二丁目
- 東那珂三丁目
- 東比恵
- 東比恵一丁目
- 東比恵二丁目
- 東比恵三丁目
- 東比恵四丁目
- 東平尾一丁目
- 東平尾二丁目
- 東平尾三丁目
- 東平尾公園
- 東平尾公園一丁目
- 東平尾公園二丁目
- 光丘町
- 光丘町一丁目
- 光丘町二丁目
- 光丘町三丁目
- 南八幡町
- 南八幡町一丁目
- 南八幡町二丁目
- 南本町
- 南本町一丁目
- 南本町二丁目
- 美野島
- 美野島一丁目
- 美野島二丁目
- 美野島三丁目
- 美野島四丁目
- 麦野
- 麦野一丁目
- 麦野二丁目
- 麦野三丁目
- 麦野四丁目
- 麦野五丁目
- 麦野六丁目
- 元町
- 元町一丁目
- 元町二丁目
- 元町三丁目
- 諸岡
- 諸岡一丁目
- 諸岡二丁目
- 諸岡三丁目
- 諸岡四丁目
- 諸岡五丁目
- 諸岡六丁目
- 豊
- 豊一丁目
- 豊二丁目
- 吉塚
- 吉塚一丁目
- 吉塚二丁目
- 吉塚三丁目
- 吉塚四丁目
- 吉塚五丁目
- 吉塚六丁目
- 吉塚七丁目
- 吉塚八丁目
- 吉塚本町
- 立花寺一丁目
- 立花寺二丁目
- 冷泉町
- 犬飼
- 庄
- 上月隈
- 東光寺
- 比恵
- 博多
- 吉塚
- 竹下
- 南福岡
- 雑餉隈
- 福岡空港
- 東比恵
- 祇園
- 中洲川端
- 呉服町
- 千代県庁口
- 櫛田神社前
- 赤坂
- 赤坂一丁目
- 赤坂二丁目
- 赤坂三丁目
- 荒津
- 荒津一丁目
- 荒津二丁目
- 荒戸
- 荒戸一丁目
- 荒戸二丁目
- 荒戸三丁目
- 伊崎
- 今泉
- 今泉一丁目
- 今泉二丁目
- 今川
- 今川一丁目
- 今川二丁目
- 大手門
- 大手門一丁目
- 大手門二丁目
- 大手門三丁目
- 大濠
- 大濠一丁目
- 大濠二丁目
- 大濠公園
- 大宮
- 大宮一丁目
- 大宮二丁目
- 小笹
- 小笹一丁目
- 小笹二丁目
- 小笹三丁目
- 小笹四丁目
- 小笹五丁目
- 清川
- 清川一丁目
- 清川二丁目
- 清川三丁目
- 草香江
- 草香江一丁目
- 草香江二丁目
- 黒門
- 警固
- 警固一丁目
- 警固二丁目
- 警固三丁目
- 御所ヶ谷
- 桜坂
- 桜坂一丁目
- 桜坂二丁目
- 桜坂三丁目
- 笹丘
- 笹丘一丁目
- 笹丘二丁目
- 笹丘三丁目
- 山荘通
- 山荘通三丁目
- 地行
- 地行一丁目
- 地行二丁目
- 地行三丁目
- 地行四丁目
- 地行浜
- 地行浜一丁目
- 地行浜二丁目
- 浄水通
- 城内
- 白金
- 白金一丁目
- 白金二丁目
- 大名
- 大名一丁目
- 大名二丁目
- 高砂
- 高砂一丁目
- 高砂二丁目
- 谷
- 谷一丁目
- 谷二丁目
- 輝国
- 輝国一丁目
- 輝国二丁目
- 天神
- 天神一丁目
- 天神二丁目
- 天神三丁目
- 天神四丁目
- 天神五丁目
- 唐人町
- 唐人町一丁目
- 唐人町二丁目
- 唐人町三丁目
- 鳥飼
- 鳥飼一丁目
- 鳥飼二丁目
- 鳥飼三丁目
- 長浜
- 長浜一丁目
- 長浜二丁目
- 長浜三丁目
- 那の川
- 那の川二丁目
- 那の津
- 那の津一丁目
- 那の津二丁目
- 那の津三丁目
- 那の津四丁目
- 那の津五丁目
- 西公園
- 西中洲
- 梅光園
- 梅光園一丁目
- 梅光園二丁目
- 梅光園三丁目
- 梅光園団地
- 春吉
- 春吉一丁目
- 春吉二丁目
- 春吉三丁目
- 平尾
- 平尾一丁目
- 平尾二丁目
- 平尾三丁目
- 平尾四丁目
- 平尾五丁目
- 平丘町
- 平尾浄水町
- 福浜
- 福浜一丁目
- 福浜二丁目
- 古小烏町
- 平和
- 平和三丁目
- 平和五丁目
- 舞鶴
- 舞鶴一丁目
- 舞鶴二丁目
- 舞鶴三丁目
- 港
- 港一丁目
- 港二丁目
- 港三丁目
- 南公園
- 薬院
- 薬院一丁目
- 薬院二丁目
- 薬院三丁目
- 薬院四丁目
- 薬院伊福町
- 六本松
- 六本松一丁目
- 六本松二丁目
- 六本松三丁目
- 六本松四丁目
- 渡辺通
- 渡辺通一丁目
- 渡辺通二丁目
- 渡辺通三丁目
- 渡辺通四丁目
- 渡辺通五丁目
- 大名町
- 伊崎浦
- 西鉄福岡(天神)
- 薬院
- 西鉄平尾
- 天神
- 赤坂
- 大濠公園
- 唐人町
- 六本松
- 桜坂
- 薬院大通
- 渡辺通
- 天神南
- 井尻
- 井尻一丁目
- 井尻二丁目
- 井尻三丁目
- 井尻四丁目
- 井尻五丁目
- 市崎
- 市崎一丁目
- 市崎二丁目
- 柏原
- 桧原
- 大池
- 大池一丁目
- 大池二丁目
- 大楠
- 大楠一丁目
- 大楠二丁目
- 大楠三丁目
- 大橋
- 大橋一丁目
- 大橋二丁目
- 大橋三丁目
- 大橋四丁目
- 大橋団地
- 曰佐
- 曰佐一丁目
- 曰佐二丁目
- 曰佐三丁目
- 曰佐四丁目
- 曰佐五丁目
- 折立町
- 柏原一丁目
- 柏原二丁目
- 柏原三丁目
- 柏原四丁目
- 柏原五丁目
- 柏原六丁目
- 柏原七丁目
- 警弥郷
- 警弥郷一丁目
- 警弥郷二丁目
- 警弥郷三丁目
- 五十川
- 五十川一丁目
- 五十川二丁目
- 皿山
- 皿山一丁目
- 皿山二丁目
- 皿山三丁目
- 皿山四丁目
- 塩原
- 塩原一丁目
- 塩原二丁目
- 塩原三丁目
- 塩原四丁目
- 清水
- 清水一丁目
- 清水二丁目
- 清水三丁目
- 清水四丁目
- 大平寺
- 大平寺一丁目
- 大平寺二丁目
- 多賀
- 多賀一丁目
- 多賀二丁目
- 高木
- 高木一丁目
- 高木二丁目
- 高木三丁目
- 高宮
- 高宮一丁目
- 高宮二丁目
- 高宮三丁目
- 高宮四丁目
- 高宮五丁目
- 玉川町
- 筑紫丘
- 筑紫丘一丁目
- 筑紫丘二丁目
- 鶴田
- 鶴田一丁目
- 鶴田二丁目
- 鶴田三丁目
- 鶴田四丁目
- 寺塚
- 寺塚一丁目
- 寺塚二丁目
- 中尾
- 中尾一丁目
- 中尾二丁目
- 中尾三丁目
- 長丘
- 長丘一丁目
- 長丘二丁目
- 長丘三丁目
- 長丘四丁目
- 長丘五丁目
- 長住
- 長住一丁目
- 長住二丁目
- 長住三丁目
- 長住四丁目
- 長住五丁目
- 長住六丁目
- 長住七丁目
- 那の川
- 那の川一丁目
- 那の川二丁目
- 西長住
- 西長住一丁目
- 西長住二丁目
- 西長住三丁目
- 野多目
- 野多目一丁目
- 野多目二丁目
- 野多目三丁目
- 野多目四丁目
- 野多目五丁目
- 野多目六丁目
- 野間
- 野間一丁目
- 野間二丁目
- 野間三丁目
- 野間四丁目
- 花畑
- 花畑一丁目
- 花畑二丁目
- 花畑三丁目
- 花畑四丁目
- 桧原一丁目
- 桧原二丁目
- 桧原三丁目
- 桧原四丁目
- 桧原五丁目
- 桧原六丁目
- 桧原七丁目
- 平和
- 平和一丁目
- 平和二丁目
- 平和四丁目
- 的場
- 的場一丁目
- 的場二丁目
- 南大橋
- 南大橋一丁目
- 南大橋二丁目
- 三宅
- 三宅一丁目
- 三宅二丁目
- 三宅三丁目
- 向新町
- 向新町一丁目
- 向新町二丁目
- 向野
- 向野一丁目
- 向野二丁目
- 屋形原
- 屋形原一丁目
- 屋形原二丁目
- 屋形原三丁目
- 屋形原四丁目
- 屋形原五丁目
- 弥永
- 弥永一丁目
- 弥永二丁目
- 弥永三丁目
- 弥永四丁目
- 弥永五丁目
- 弥永団地
- 柳河内
- 柳河内一丁目
- 柳河内二丁目
- 柳瀬
- 柳瀬一丁目
- 柳瀬二丁目
- 横手
- 横手一丁目
- 横手二丁目
- 横手三丁目
- 横手四丁目
- 横手南町
- 老司
- 老司一丁目
- 老司二丁目
- 老司三丁目
- 老司四丁目
- 老司五丁目
- 若久
- 若久一丁目
- 若久二丁目
- 若久三丁目
- 若久四丁目
- 若久五丁目
- 若久六丁目
- 若久団地
- 和田
- 和田一丁目
- 和田二丁目
- 和田三丁目
- 和田四丁目
- 日吉町
- 笹原
- 高宮
- 大橋
- 井尻
- 福大前
- 七隈
- 金山
- 茶山
- 別府
- 愛宕
- 愛宕一丁目
- 愛宕二丁目
- 愛宕三丁目
- 愛宕四丁目
- 愛宕浜
- 愛宕浜一丁目
- 愛宕浜二丁目
- 愛宕浜三丁目
- 愛宕浜四丁目
- 愛宕南
- 愛宕南一丁目
- 愛宕南二丁目
- 壱岐団地
- 生の松原
- 生の松原一丁目
- 生の松原二丁目
- 生の松原三丁目
- 生の松原四丁目
- 生松台
- 生松台一丁目
- 生松台二丁目
- 生松台三丁目
- 石丸
- 石丸一丁目
- 石丸二丁目
- 石丸三丁目
- 石丸四丁目
- 泉
- 泉一丁目
- 泉二丁目
- 泉三丁目
- 今宿
- 今宿一丁目
- 今宿二丁目
- 今宿三丁目
- 今宿青木
- 今宿駅前
- 今宿駅前一丁目
- 今宿上ノ原
- 今宿西
- 今宿西一丁目
- 今宿東
- 今宿東一丁目
- 今宿東二丁目
- 今宿東三丁目
- 今宿町
- 今津
- 内浜
- 内浜一丁目
- 内浜二丁目
- 飯氏
- 飯盛
- 宇田川原
- 小呂島
- 金武
- 草場
- 桑原
- 玄界島
- 小田
- 下山門
- 拾六町
- 周船寺
- 千里
- 田
- 田尻
- 太郎丸
- 徳永
- 西入部
- 西浦
- 野方
- 橋本
- 羽根戸
- 宮浦
- 女原
- 元岡
- 吉武
- 大町団地
- 小戸
- 小戸一丁目
- 小戸二丁目
- 小戸三丁目
- 小戸四丁目
- 小戸五丁目
- 上山門
- 上山門一丁目
- 上山門二丁目
- 上山門三丁目
- 北原
- 北原一丁目
- 九大新町
- 西都
- 西都一丁目
- 西都二丁目
- 下山門一丁目
- 下山門二丁目
- 下山門三丁目
- 下山門四丁目
- 下山門団地
- 十郎川団地
- 拾六町一丁目
- 拾六町二丁目
- 拾六町三丁目
- 拾六町四丁目
- 拾六町五丁目
- 拾六町団地
- 城の原団地
- 周船寺一丁目
- 周船寺二丁目
- 周船寺三丁目
- 田尻一丁目
- 太郎丸一丁目
- 太郎丸二丁目
- 太郎丸三丁目
- 太郎丸四丁目
- 戸切
- 戸切一丁目
- 戸切二丁目
- 戸切三丁目
- 徳永北
- 豊浜
- 豊浜一丁目
- 豊浜二丁目
- 豊浜三丁目
- 西の丘
- 西の丘一丁目
- 西の丘二丁目
- 西の丘三丁目
- 野方一丁目
- 野方二丁目
- 野方三丁目
- 野方四丁目
- 野方五丁目
- 野方六丁目
- 野方七丁目
- 能古
- 橋本一丁目
- 橋本二丁目
- 福重
- 福重一丁目
- 福重二丁目
- 福重三丁目
- 福重四丁目
- 福重五丁目
- 福重団地
- 富士見
- 富士見一丁目
- 富士見二丁目
- 富士見三丁目
- 女原北
- 室見が丘
- 室見が丘一丁目
- 室見が丘二丁目
- 室見が丘三丁目
- 姪の浜
- 姪の浜一丁目
- 姪の浜二丁目
- 姪の浜三丁目
- 姪の浜四丁目
- 姪の浜五丁目
- 姪の浜六丁目
- 姪浜駅南
- 姪浜駅南一丁目
- 姪浜駅南二丁目
- 姪浜駅南三丁目
- 姪浜駅南四丁目
- 元浜
- 元浜一丁目
- 元浜二丁目
- 元浜三丁目
- 元浜四丁目
- 横浜
- 横浜一丁目
- 横浜二丁目
- 横浜三丁目
- 庄
- 姪浜町
- 姪浜
- 下山門
- 今宿
- 九大学研都市
- 周船寺
- 橋本
- 荒江
- 荒江一丁目
- 荒江団地
- 飯倉
- 飯倉一丁目
- 梅林
- 梅林一丁目
- 梅林二丁目
- 梅林三丁目
- 梅林四丁目
- 梅林五丁目
- 片江
- 東油山
- 片江一丁目
- 片江二丁目
- 片江三丁目
- 片江四丁目
- 片江五丁目
- 金山団地
- 城西団地
- 神松寺
- 神松寺一丁目
- 神松寺二丁目
- 神松寺三丁目
- 宝台団地
- 田島
- 田島一丁目
- 田島二丁目
- 田島三丁目
- 田島四丁目
- 田島五丁目
- 田島六丁目
- 茶山
- 茶山一丁目
- 茶山二丁目
- 茶山三丁目
- 茶山四丁目
- 茶山五丁目
- 茶山六丁目
- 堤
- 堤一丁目
- 堤二丁目
- 堤団地
- 友丘
- 友丘一丁目
- 友丘二丁目
- 友丘三丁目
- 友丘四丁目
- 友丘五丁目
- 友丘六丁目
- 鳥飼
- 鳥飼四丁目
- 鳥飼五丁目
- 鳥飼六丁目
- 鳥飼七丁目
- 長尾
- 長尾一丁目
- 長尾二丁目
- 長尾三丁目
- 長尾四丁目
- 長尾五丁目
- 七隈
- 七隈一丁目
- 七隈二丁目
- 七隈三丁目
- 七隈四丁目
- 七隈五丁目
- 七隈六丁目
- 七隈七丁目
- 七隈八丁目
- 西片江
- 西片江一丁目
- 西片江二丁目
- 樋井川
- 樋井川一丁目
- 樋井川二丁目
- 樋井川三丁目
- 樋井川四丁目
- 樋井川五丁目
- 樋井川六丁目
- 樋井川七丁目
- 東油山一丁目
- 東油山二丁目
- 東油山三丁目
- 東油山四丁目
- 東油山五丁目
- 東油山六丁目
- 別府
- 別府一丁目
- 別府二丁目
- 別府三丁目
- 別府四丁目
- 別府五丁目
- 別府六丁目
- 別府七丁目
- 別府団地
- 干隈
- 干隈一丁目
- 干隈二丁目
- 松山
- 松山一丁目
- 松山二丁目
- 南片江
- 南片江一丁目
- 南片江二丁目
- 南片江三丁目
- 南片江四丁目
- 南片江五丁目
- 南片江六丁目
- 友泉亭
- 下長尾
- 曙
- 曙一丁目
- 曙二丁目
- 荒江
- 荒江二丁目
- 荒江三丁目
- 有田
- 有田一丁目
- 有田二丁目
- 有田三丁目
- 有田四丁目
- 有田五丁目
- 有田六丁目
- 有田七丁目
- 有田八丁目
- 有田団地
- 飯倉
- 飯倉二丁目
- 飯倉三丁目
- 飯倉四丁目
- 飯倉五丁目
- 飯倉六丁目
- 飯倉七丁目
- 飯倉八丁目
- 内野
- 内野一丁目
- 内野二丁目
- 内野三丁目
- 内野四丁目
- 内野五丁目
- 内野六丁目
- 内野七丁目
- 内野八丁目
- 梅林
- 梅林六丁目
- 梅林七丁目
- 飯場
- 石釜
- 板屋
- 小笠木
- 椎原
- 重留
- 西
- 西油山
- 西入部
- 野芥
- 東入部
- 曲渕
- 脇山
- 賀茂
- 賀茂一丁目
- 賀茂二丁目
- 賀茂三丁目
- 賀茂四丁目
- 小田部
- 小田部一丁目
- 小田部二丁目
- 小田部三丁目
- 小田部四丁目
- 小田部五丁目
- 小田部六丁目
- 小田部七丁目
- 早良
- 早良一丁目
- 早良二丁目
- 早良三丁目
- 早良四丁目
- 早良五丁目
- 早良六丁目
- 早良七丁目
- 四箇
- 四箇一丁目
- 四箇二丁目
- 四箇三丁目
- 四箇四丁目
- 四箇五丁目
- 四箇六丁目
- 四箇田団地
- 重留一丁目
- 重留二丁目
- 重留三丁目
- 重留四丁目
- 重留五丁目
- 重留六丁目
- 重留七丁目
- 重留八丁目
- 城西
- 城西一丁目
- 城西二丁目
- 城西三丁目
- 昭代
- 昭代一丁目
- 昭代二丁目
- 昭代三丁目
- 次郎丸
- 次郎丸一丁目
- 次郎丸二丁目
- 次郎丸三丁目
- 次郎丸四丁目
- 次郎丸五丁目
- 次郎丸六丁目
- 祖原
- 高取
- 高取一丁目
- 高取二丁目
- 田隈
- 田隈一丁目
- 田隈二丁目
- 田隈三丁目
- 田村
- 田村一丁目
- 田村二丁目
- 田村三丁目
- 田村四丁目
- 田村五丁目
- 田村六丁目
- 田村七丁目
- 西入部一丁目
- 西入部二丁目
- 西入部三丁目
- 西入部四丁目
- 西入部五丁目
- 西新
- 西新一丁目
- 西新二丁目
- 西新三丁目
- 西新四丁目
- 西新五丁目
- 西新六丁目
- 西新七丁目
- 野芥一丁目
- 野芥二丁目
- 野芥三丁目
- 野芥四丁目
- 野芥五丁目
- 野芥六丁目
- 野芥七丁目
- 野芥八丁目
- 原
- 原一丁目
- 原二丁目
- 原三丁目
- 原四丁目
- 原五丁目
- 原六丁目
- 原七丁目
- 原八丁目
- 原団地
- 東入部一丁目
- 東入部二丁目
- 東入部三丁目
- 東入部四丁目
- 東入部五丁目
- 東入部六丁目
- 東入部七丁目
- 東入部八丁目
- 藤崎
- 藤崎一丁目
- 藤崎二丁目
- 干隈
- 干隈三丁目
- 干隈四丁目
- 干隈五丁目
- 干隈六丁目
- 星の原団地
- 南庄
- 南庄一丁目
- 南庄二丁目
- 南庄三丁目
- 南庄四丁目
- 南庄五丁目
- 南庄六丁目
- 室住団地
- 室見
- 室見一丁目
- 室見二丁目
- 室見三丁目
- 室見四丁目
- 室見五丁目
- 百道
- 百道一丁目
- 百道二丁目
- 百道三丁目
- 百道浜
- 百道浜一丁目
- 百道浜二丁目
- 百道浜三丁目
- 百道浜四丁目
- 弥生
- 弥生一丁目
- 弥生二丁目
- 脇山一丁目
- 脇山二丁目
- 橋本
- 金武
- 庄
- 田
- 免
- 西新町
- 西新
- 藤崎
- 室見
- 次郎丸
- 賀茂
- 野芥
- 梅林
- 北九州市
- 大牟田市
- 久留米市
- 直方市
- 飯塚市
- 田川市
- 柳川市
- 八女市
- 筑後市
- 大川市
- 行橋市
- 豊前市
- 中間市
- 小郡市
- 筑紫野市
- 春日市
- 大野城市
- 宗像市
- 太宰府市
- 古賀市
- 福津市
- うきは市
- 宮若市
- 嘉麻市
- 朝倉市
- みやま市
- 糸島市
- 那珂川市
- 宇美町
- 篠栗町
- 志免町
- 須恵町
- 新宮町
- 久山町
- 粕屋町
- 芦屋町
- 水巻町
- 岡垣町
- 遠賀町
- 小竹町
- 鞍手町
- 桂川町
- 筑前町
- 東峰村
- 大刀洗町
- 大木町
- 広川町
- 香春町
- 添田町
- 糸田町
- 川崎町
- 大任町
- 赤村
- 福智町
- 苅田町
- みやこ町
- 吉富町
- 上毛町
- 築上町
